Cotisations sociales location meublée : LMP et CFE
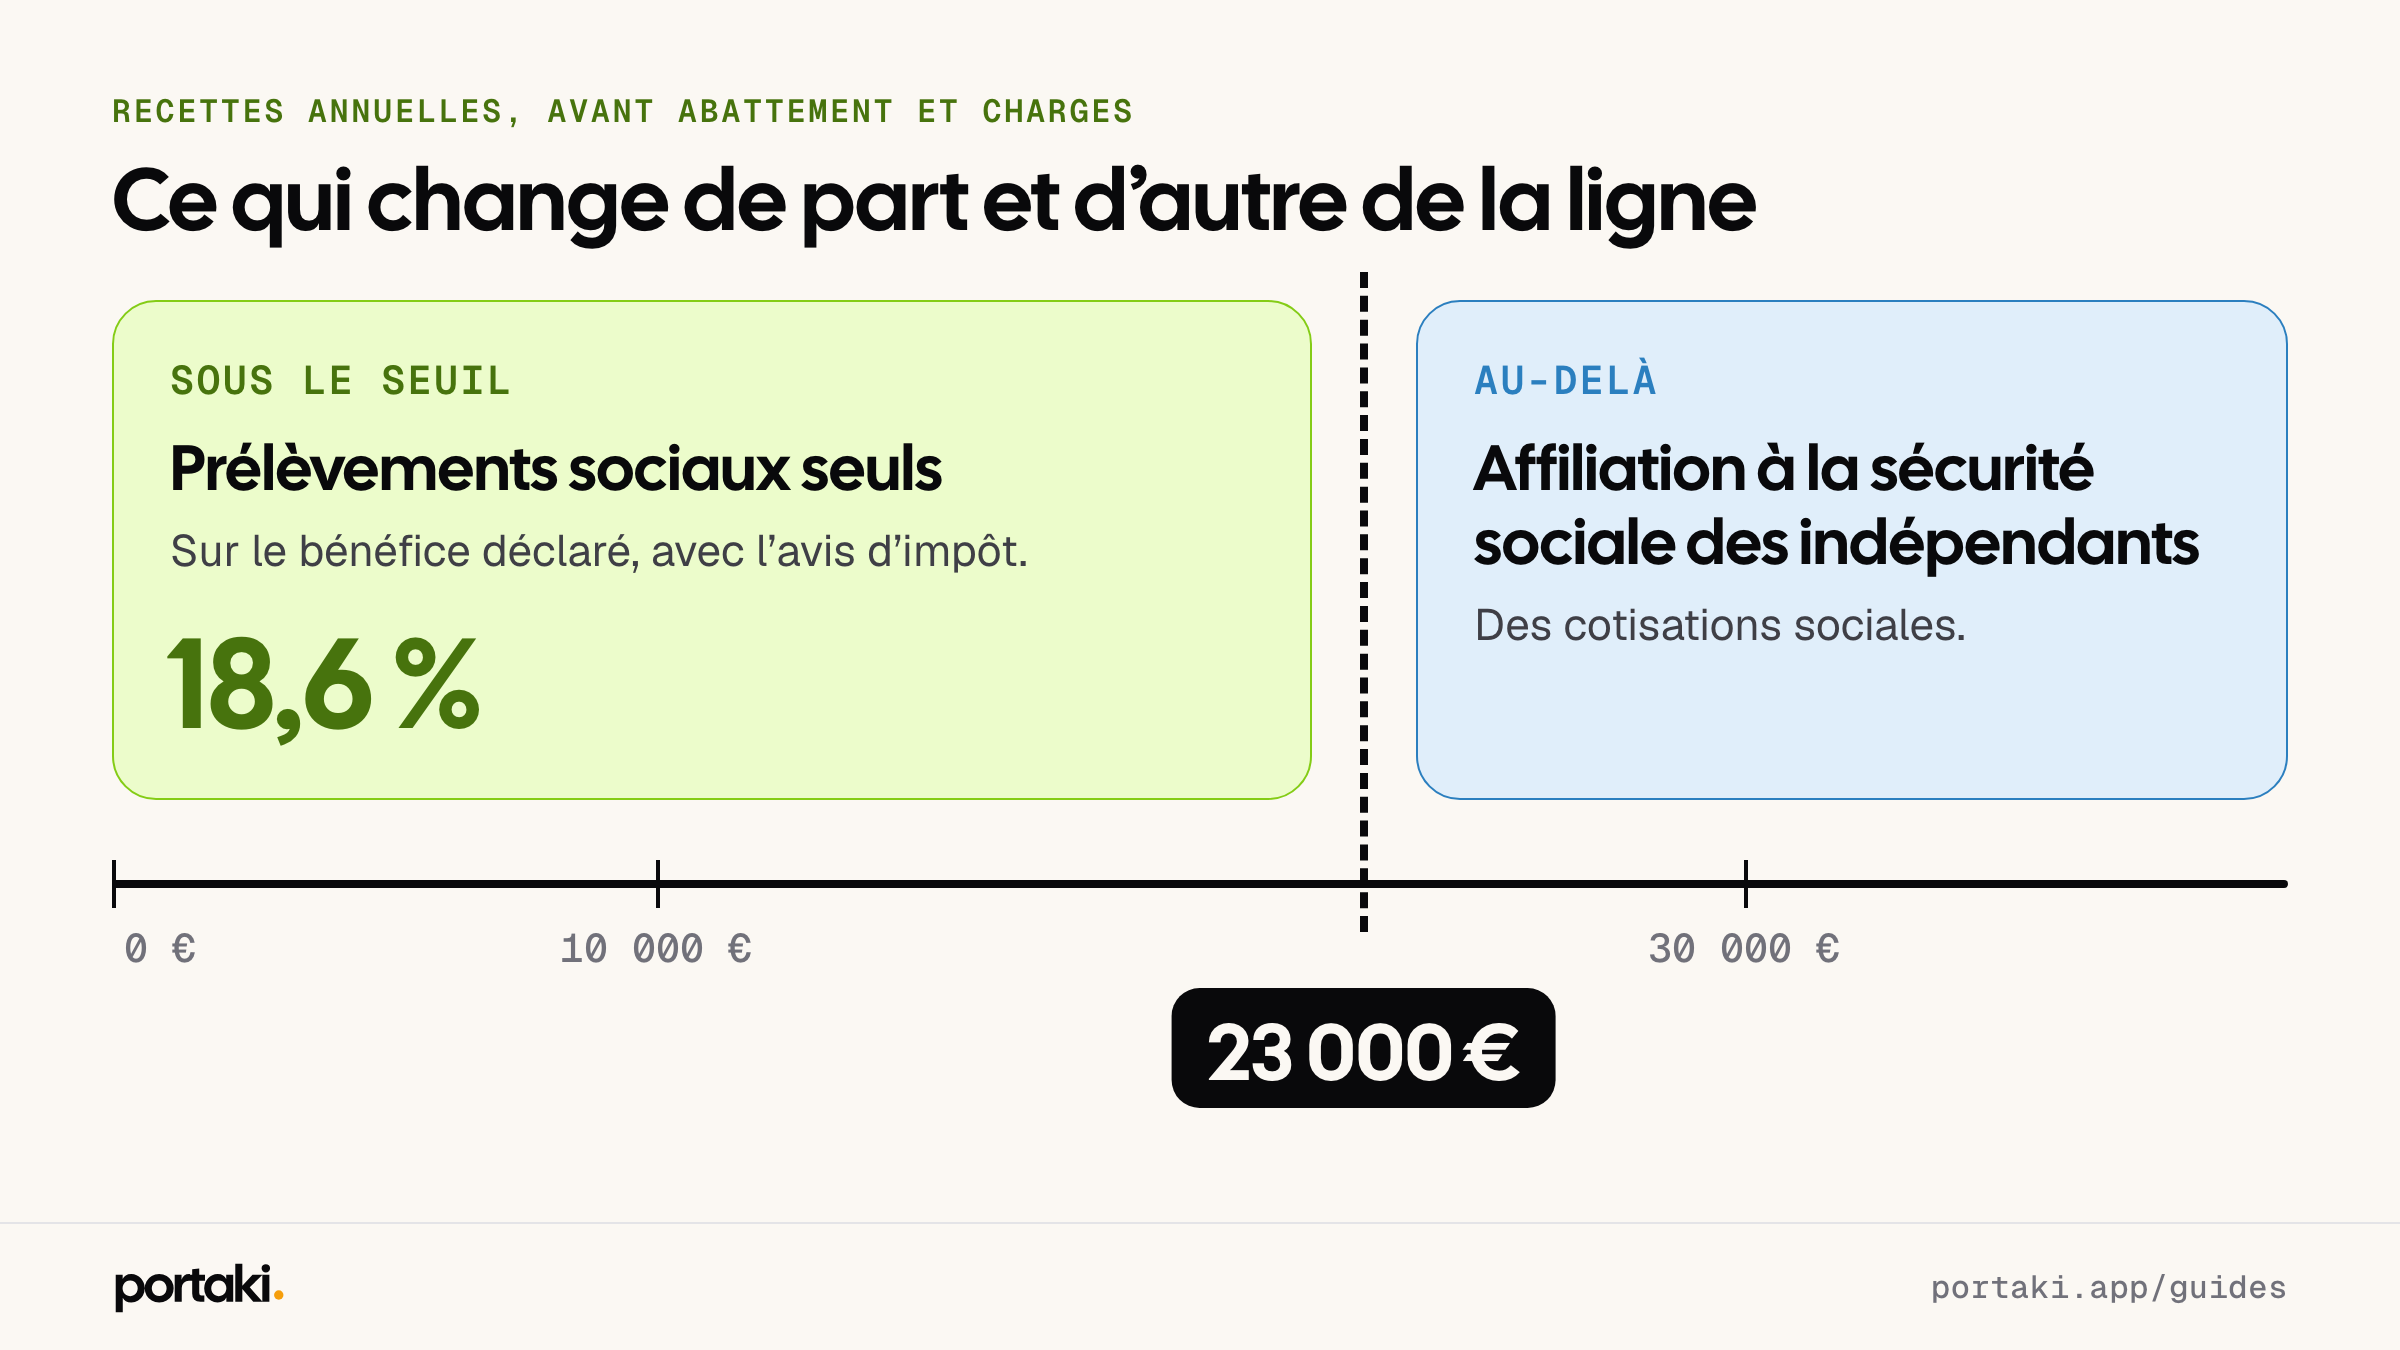
Un loueur en meublé peut devoir trois choses qui n’ont rien à voir entre elles. Les prélèvements sociaux, sur le bénéfice imposable : 18,6 % d’une location meublée non professionnelle, depuis les revenus 2025 (déclarés en 2026). Les cotisations sociales, dès que les recettes d’une location de courte durée dépassent 23 000 € par an : le loueur est alors affilié (inscrit comme cotisant) à la sécurité sociale des indépendants, même s’il n’est pas loueur professionnel, sauf option pour le régime général. Et la cotisation foncière des entreprises (CFE), due au titre d’une activité commerciale, sauf exonération.
- 23 000 €
- de recettes : le seuil d’affiliation en courte durée
- 18,6 %
- de prélèvements sociaux, depuis les revenus 2025
- 87 %
- l’abattement du régime général pour un meublé de tourisme
Prélèvements sociaux et cotisations : deux choses différentes
Les prélèvements sociaux frappent les revenus du patrimoine. Ils se calculent sur le bénéfice que vous déclarez à l’impôt (après l’abattement du micro-BIC, une part des recettes retirée d’office, ou après les charges au régime réel) et arrivent avec l’avis d’impôt. Ils ne vous ouvrent aucun droit.
Les cotisations sociales financent votre propre protection sociale. Elles supposent une affiliation, et elles ne concernent le loueur qu’au-delà d’un certain niveau d’activité. C’est ce seuil qu’il faut surveiller.
Sous 23 000 € : les prélèvements sociaux seulement
 (agrandir)
Depuis les revenus 2025, déclarés en 2026, le bénéfice d’une location meublée non professionnelle supporte 18,6 % de prélèvements sociaux : CSG de 10,6 %, CRDS de 0,5 % et prélèvement de solidarité de 7,5 %.
Une exception : si vous relevez, pour l’assurance maladie, d’une législation soumise au règlement européen de coordination n° 883/2004 et n’êtes pas à la charge d’un régime obligatoire français, vous ne devez pas la CSG (article L. 136-6, I ter (nouvel onglet) du code de la sécurité sociale). Service-public vise les affiliés d’un pays de l’Espace économique européen ou de la Suisse, impots.gouv.fr y ajoute le Royaume-Uni : seul le prélèvement de solidarité de 7,5 % reste alors dû.
La location nue reste à 17,2 %. L’écart vient du relèvement de la CSG sur les revenus du patrimoine à 10,6 %, par la loi de financement de la sécurité sociale pour 2026, dont restent exclus, à 9,2 %, notamment les revenus fonciers, les plus-values immobilières, l’assurance-vie et l’épargne logement (article L. 136-8, IV (nouvel onglet) du code de la sécurité sociale) : les bénéfices de la location meublée, qui sont des BIC (bénéfices industriels et commerciaux, la catégorie fiscale des activités commerciales), n’en profitent pas.
Au-delà de 23 000 € : l’affiliation, même sans être LMP
L’article L. 611-1 (nouvel onglet) du code de la sécurité sociale affilie à la sécurité sociale des indépendants trois catégories de loueurs :
- ceux dont les recettes de location de logements meublés dépassent 23 000 € par an, quand ces logements sont loués à une clientèle de passage qui y séjourne à la journée, à la semaine ou au mois et n’y élit pas domicile : c’est-à-dire en meublé de tourisme
- les loueurs en meublé professionnels (LMP), quelle que soit la durée des locations
- les loueurs de chambres d’hôtes, selon un autre critère : leur revenu imposable de l’activité, et non leurs recettes, doit dépasser 13 % du plafond annuel de la sécurité sociale (article D. 611-1 (nouvel onglet))
Ce que ce seuil a de piégeux
Le premier cas ne demande pas d’être LMP. Un salarié qui encaisse 30 000 € de recettes sur un meublé de tourisme reste loueur non professionnel (ses salaires dépassent ses recettes), mais il est affilié et doit des cotisations sociales. C’est la confusion la plus fréquente sur le sujet.
Le seuil se compte en recettes, pas en bénéfice : ce que vous encaissez, avant abattement et avant charges.
Vos recettes sont connues
Les plateformes déclarent à l’administration fiscale, avant le 31 janvier, les recettes perçues l’année précédente par chaque loueur, logement par logement, et vous en adressent un récapitulatif. En France, ces informations sont également transmises aux organismes sociaux.
Le dépassement du seuil de 23 000 € n’a donc rien d’invisible. Et la déclaration de début d’activité, qui vous donne un SIRET (le numéro qui identifie votre activité), reste due dans les quinze jours du premier jour de location, que vous soyez LMNP (loueur en meublé non professionnel) ou LMP.
Trois façons de cotiser
Une fois affilié, trois régimes existent, et le classement du logement décide de ceux qui vous sont ouverts :
- le régime des travailleurs indépendants, de droit commun : cotisations calculées sur le bénéfice
- le micro-entrepreneur (régime micro-social) : réservé à ceux qui relèvent du micro-BIC (article L. 613-7 (nouvel onglet) du code de la sécurité sociale), cotisations proportionnelles aux recettes, au taux de 6 % pour la location de meublés de tourisme et de 21,2 % pour la location meublée de longue durée (service-public (nouvel onglet))
- l’option pour le régime général (celui des salariés), ouverte par l’article L. 311-3, 35° (nouvel onglet) du même code à tous les loueurs affiliés au titre de la courte durée, classés ou non, tant que les recettes ne dépassent pas le seuil du micro-BNC de l’article 102 ter du code général des impôts, 83 600 € : les cotisations sont calculées sur les recettes diminuées d’un abattement de 60 %, porté à 87 % pour la location de meublés de tourisme
Classé ou non classé : des options différentes
Le classement décide de l’accès au micro-entrepreneur, pas à l’option pour le régime général. Le micro-entrepreneur suppose de relever du micro-BIC : jusqu’à 83 600 € de recettes pour un meublé de tourisme classé, mais 15 000 € seulement pour un meublé non classé (article 50-0 (nouvel onglet) du code général des impôts), en dessous du seuil d’affiliation de 23 000 € : un meublé non classé affilié ne peut donc pas être micro-entrepreneur. L’option pour le régime général, elle, vaut pour tous jusqu’à 83 600 €.
Service-public (fiche F34102, onglet revenus 2026) réserve pourtant le meublé non classé au régime des travailleurs indépendants entre 23 000 € et 83 600 € : l’article L. 311-3 ne fait pas cette distinction. La même fiche, vérifiée en février 2026, retient encore 77 700 € pour le classé ; le code porte 83 600 € depuis l’actualisation triennale transcrite au 1ᵉʳ juillet 2026, et la fiche F23369, vérifiée en octobre 2026, applique ce montant en 2026. Au-dessus de 83 600 €, tous relèvent des travailleurs indépendants. Le classement, déjà décisif pour l’impôt, l’est donc aussi pour les cotisations.
À partir de 2027 : les cotisations prélevées par la plateforme
Pour les recettes réalisées à compter du 1ᵉʳ janvier 2027, la plateforme prélève elle-même, sur les sommes qu’elle vous verse, les cotisations et contributions sociales dues sur les recettes encaissées par son intermédiaire, et les déclare chaque mois à l’URSSAF ; ce prélèvement vaut paiement (article L. 613-6-1 (nouvel onglet) du code de la sécurité sociale, loi n° 2023-1250, article 6 (nouvel onglet)).
Le texte ne vise que le micro-entrepreneur (article L. 613-7) et le loueur qui a opté pour le régime général (35° de l’article L. 311-3). De votre côté, une seule chose à faire : transmettre à la plateforme les données qui vous identifient, sous peine de pénalité.
LMNP ou LMP : ce que change le statut
Vous êtes loueur en meublé professionnel si deux conditions sont réunies (article 155 IV (nouvel onglet) du code général des impôts) : les recettes de location meublée de l’ensemble du foyer fiscal dépassent 23 000 €, et elles dépassent les autres revenus d’activité du foyer : salaires (pensions et rentes viagères comprises, selon le BOFiP), autres BIC, BNC, bénéfices agricoles et revenus des gérants et associés de l’article 62. Les recettes s’entendent toutes taxes comprises, charges comprises. Si vous n’avez pas votre résidence fiscale en France, la comparaison se fait avec vos revenus de même nature soumis à un impôt équivalent dans votre État de résidence : une règle issue de la loi de finances pour 2026 (art. 53), appliquée à partir des revenus 2026 selon le BOFiP et service-public.
Trois conséquences. L’affiliation est obligatoire, quelle que soit la durée des locations. Les déficits échappent à la restriction qui frappe le loueur non professionnel, dont les déficits ne s’imputent que sur des revenus de location meublée, pendant dix ans. Et la revente relève des plus-values professionnelles, avec une exonération possible après cinq ans d’activité.
Côté LMNP, la revente suit le régime des plus-values des particuliers : mais, depuis la loi de finances pour 2025, les amortissements (la part du prix du bien déduite chaque année comme une charge) déduits au régime réel viennent réduire le prix d’acquisition, donc augmenter la plus-value imposable. Les résidences étudiantes et les établissements pour personnes âgées ou handicapées sont exclus de cette règle.
La CFE, due même en LMNP
 (agrandir)
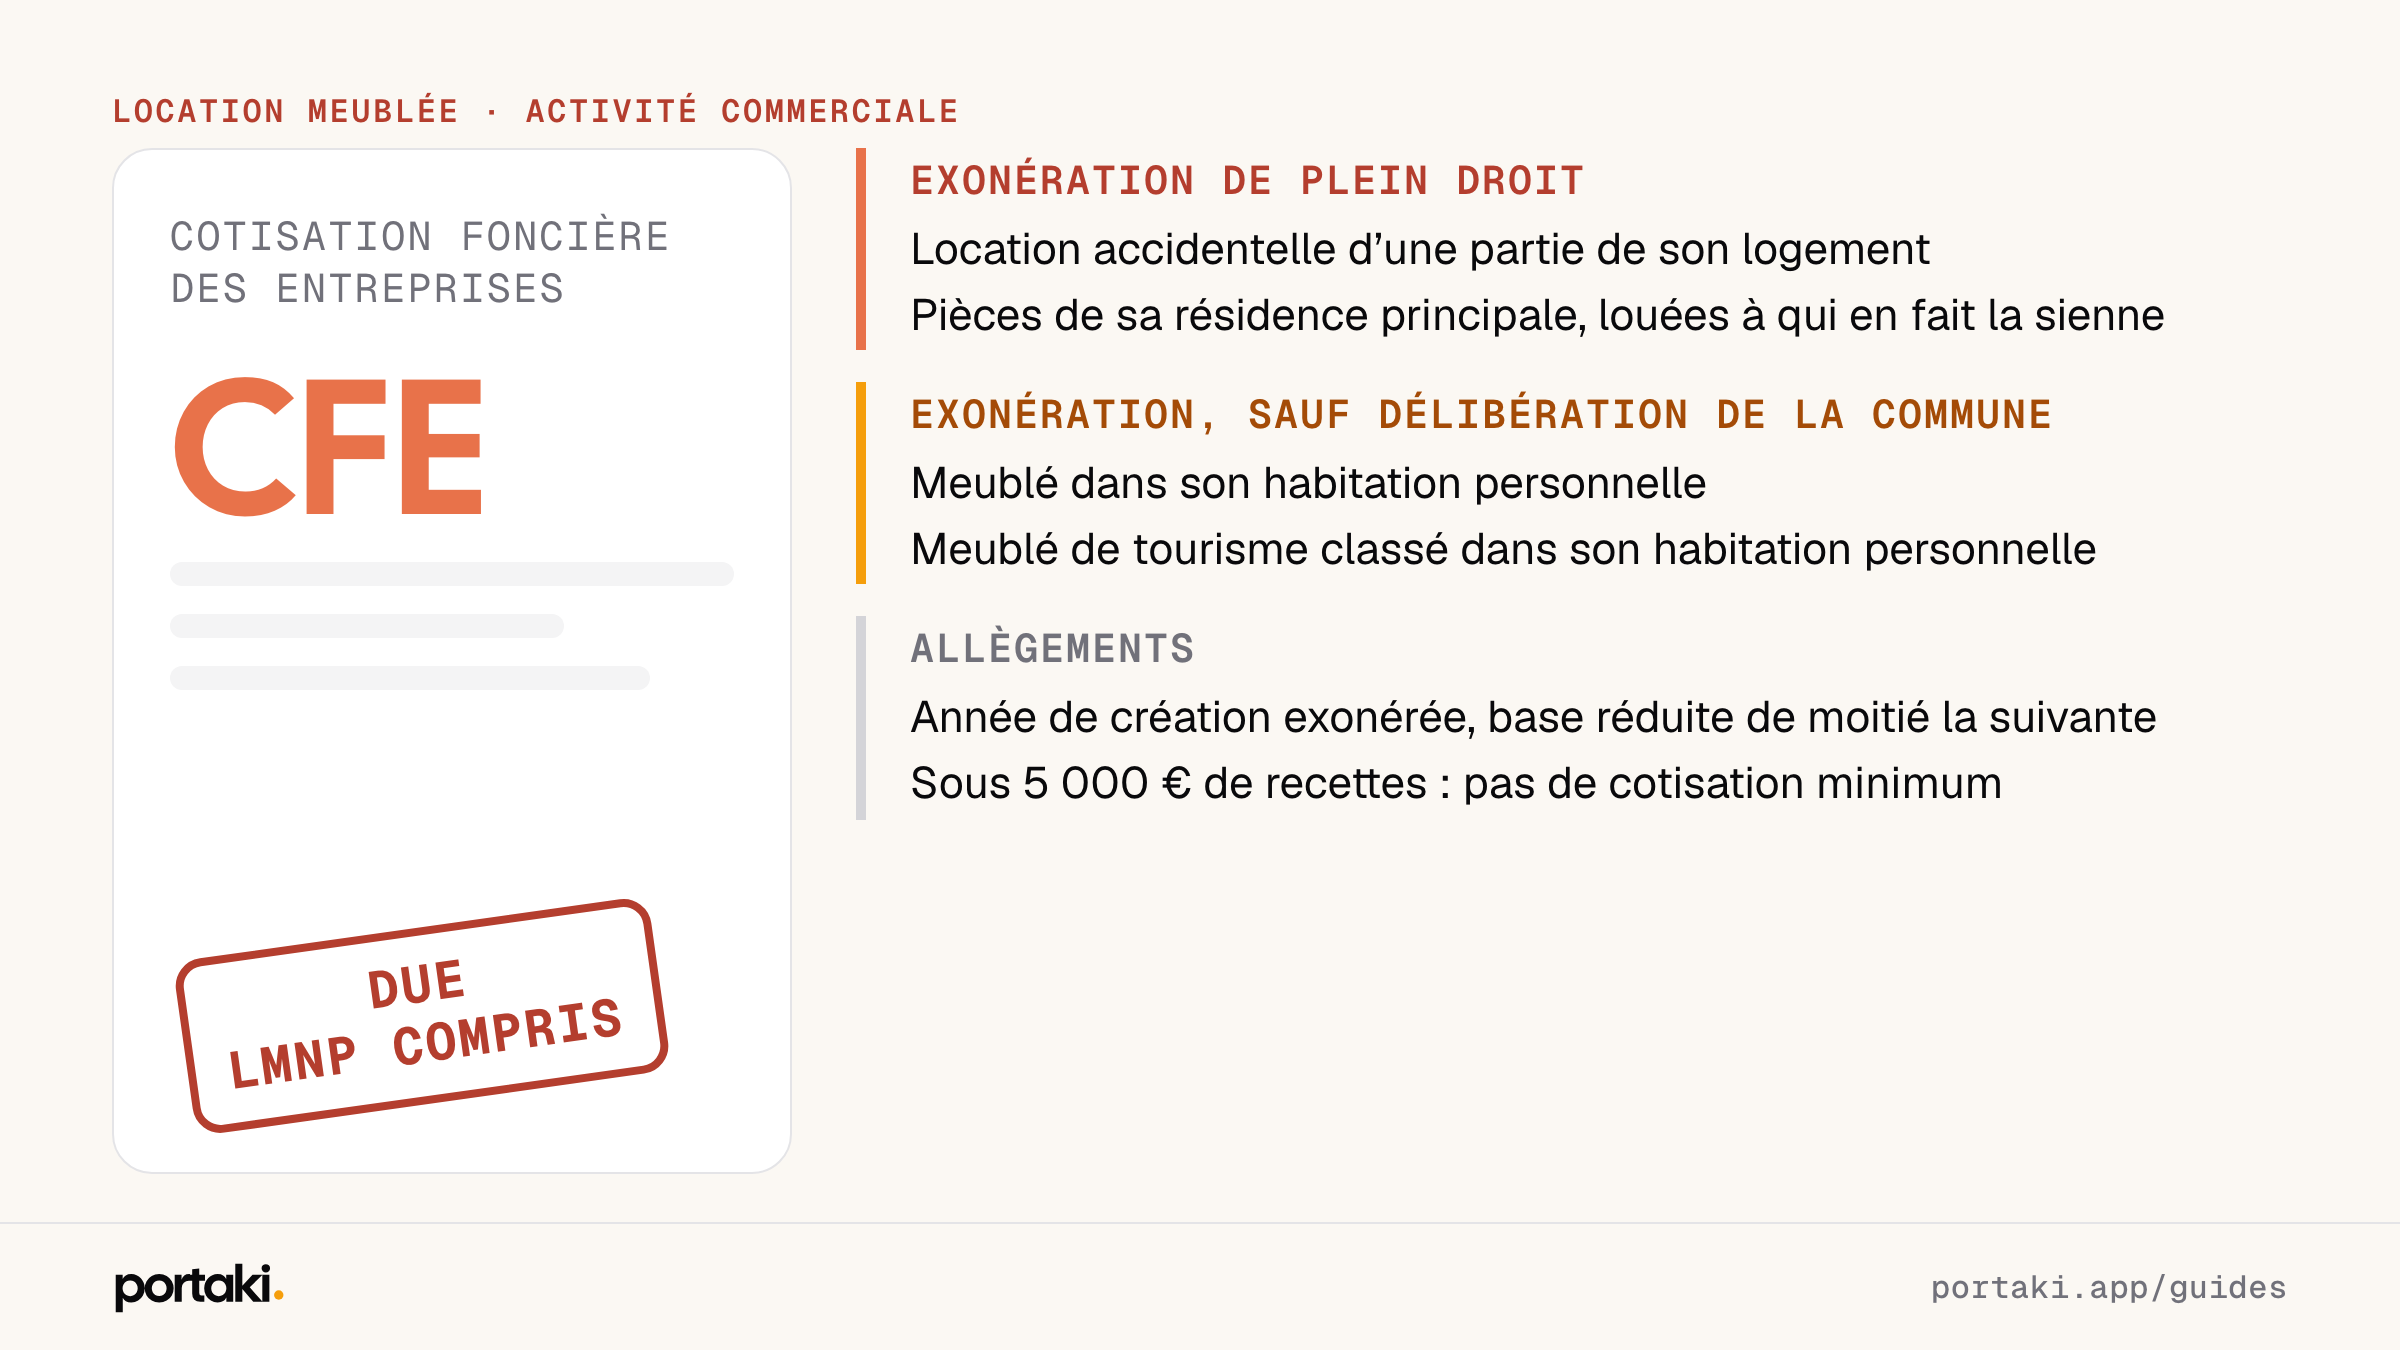
L’administration fiscale considère la location meublée comme une activité commerciale : elle entre dans le champ de la cotisation foncière des entreprises, y compris pour un particulier. Deux exonérations s’appliquent de plein droit, c’est-à-dire automatiquement (article 1459 (nouvel onglet) du code général des impôts) : la location accidentelle d’une partie de son habitation personnelle, sans caractère périodique, et la location d’une ou plusieurs pièces de sa résidence principale à un locataire qui en fait la sienne, à un prix raisonnable.
Deux autres s’appliquent sauf délibération contraire de la commune ou de l’intercommunalité : la location en meublé de tout ou partie de son habitation personnelle, et celle de locaux classés meublés de tourisme compris dans l’habitation personnelle. Votre commune a pu les supprimer : c’est à vérifier.
Pour les autres, trois allègements. L’année de création, l’activité est exonérée, et la base est réduite de moitié l’année suivante. Et avec 5 000 € de recettes ou moins, vous êtes exonéré de la cotisation minimum (le montant plancher de CFE), sous réserve de respecter le plafond européen des aides dites de minimis (article 1647 D (nouvel onglet) du code général des impôts, renvoyant au règlement (UE) 2023/2831). La déclaration initiale se fait sur le formulaire 1447-C, avant le 31 décembre de l’année de début d’activité.
Votre situation, précisément.
Non
Je loue ma résidence secondaire en courte durée, 12 000 € de recettes par an. Dois-je cotiser ?
Sous 23 000 € de recettes, pas d’affiliation ni de cotisations sociales. Vous payez les prélèvements sociaux, 18,6 % du bénéfice imposable depuis les revenus 2025. La CFE, elle, peut être due.
Oui
Je suis salarié et mon meublé de tourisme fait 30 000 € de recettes. Dois-je cotiser ?
Vous restez LMNP, puisque vos salaires dépassent vos recettes. Mais au-delà de 23 000 € de recettes en courte durée, vous êtes affilié à la sécurité sociale des indépendants, sauf option pour le régime général si votre situation y donne accès.
Non
Je loue à l’année un meublé à un étudiant, 9 600 € de loyers. Dois-je cotiser ?
Le seuil d’affiliation de 23 000 € en courte durée ne vous vise pas, et vous n’êtes pas LMP. Vous devez les prélèvements sociaux sur le bénéfice. Pour la CFE, une exonération de plein droit existe seulement si le logement loué est une partie de votre propre résidence principale.
Ça dépend
Mon meublé de tourisme n’est pas classé et dépasse 23 000 €. Puis-je choisir le régime général ?
Selon le texte, oui : l’option de l’article L. 311-3, 35°, du code de la sécurité sociale vaut pour tout loueur affilié au titre de la courte durée, classé ou non, tant que ses recettes ne dépassent pas 83 600 €. Le micro-entrepreneur, en revanche, vous est fermé (seuil du micro-BIC à 15 000 € pour un non classé). Service-public (F34102) vous réserve pourtant le régime des travailleurs indépendants : faites confirmer votre cas par l’URSSAF au moment de l’affiliation.
Erreurs fréquentes
Croire que seuls les LMP cotisent
En courte durée, l’affiliation joue dès 23 000 € de recettes, même pour un loueur non professionnel dont les salaires sont plus élevés.
Compter le seuil sur le bénéfice
Les 23 000 € s’apprécient sur les recettes encaissées, avant abattement et avant charges.
Oublier la CFE
La location meublée est une activité commerciale au sens de la CFE. Sauf exonération, l’avis arrive dès la deuxième année, et la déclaration 1447-C se dépose avant le 31 décembre de la première.
Appliquer 17,2 % à un meublé
Depuis les revenus 2025, le taux de 17,2 % ne vaut plus, parmi les revenus locatifs, que pour la location nue. La location meublée non professionnelle supporte 18,6 %.
Votre checklist.
- Suivre ses recettes annuelles de courte durée, tous logements et plateformes confondus, face au seuil de 23 000 €
- Vérifier les deux conditions du statut LMP à l’échelle du foyer fiscal
- Au-delà du seuil, choisir son régime à l’affiliation : en tenant compte du classement
- Déclarer le début d’activité dans les quinze jours et obtenir un SIRET
- Déposer la déclaration 1447-C avant le 31 décembre de la première année
- Vérifier si votre commune a supprimé les exonérations de CFE de l’article 1459, 3°
Questions fréquentes
Cotisations sociales location meublée : à partir de quel montant un loueur de meublé de tourisme doit-il cotiser à l’URSSAF ?
Au-delà de 23 000 € de recettes annuelles de location de courte durée à une clientèle de passage. L’affiliation à la sécurité sociale des indépendants s’impose alors, même sans être loueur professionnel, sauf option pour le régime général. Les chambres d’hôtes suivent un autre critère : un revenu imposable de l’activité supérieur à 13 % du plafond annuel de la sécurité sociale.
Quel est le taux des prélèvements sociaux sur une location meublée ?
18,6 % d’une location meublée non professionnelle, depuis les revenus 2025 déclarés en 2026 : CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %. La location nue reste à 17,2 %. Si vous êtes affilié à la sécurité sociale d’un autre pays relevant du règlement européen n° 883/2004 et non à un régime français, seul le prélèvement de solidarité de 7,5 % est dû.
Quelle différence entre LMNP et LMP ?
Le LMP réunit deux conditions : plus de 23 000 € de recettes de location meublée pour le foyer, et des recettes supérieures à ses autres revenus d’activité (salaires, pensions comprises, autres BIC, BNC, bénéfices agricoles, revenus de gérant). Il est affilié aux cotisations sociales, impute ses déficits sans la restriction des non professionnels, et relève des plus-values professionnelles.
Un LMNP doit-il payer la CFE ?
Oui en principe, la location meublée étant une activité commerciale. Des exonérations existent : de plein droit pour certaines locations d’une partie de sa résidence principale, et sauf délibération contraire de la commune pour la location de son habitation personnelle. L’année de création est exonérée, et avec 5 000 € de recettes ou moins on échappe à la cotisation minimum, sous réserve du plafond des aides de minimis.
Qu’est-ce que l’abattement de 87 % ?
C’est l’abattement appliqué aux recettes d’un loueur de meublé de tourisme qui opte pour le régime général de la sécurité sociale : ses cotisations sont calculées sur 13 % de ses recettes. Il est de 60 % pour les autres locations meublées.