Fiscalité meublé de tourisme : micro-BIC et réel
01Cette année
02Ce qui décide du régime
03Le logement
Régime réel
Seuil dépassé deux ans de suite
Vos recettes ont dépassé 15 000 € l’an dernier et l’année d’avant : le micro-BIC ne s’applique pas cette année. Le bénéfice se calcule sur les charges réelles, avec une comptabilité. Un logement classé relève d’un seuil de 83 600 €.
Seuils applicables aux revenus 2026 à 2028, comparés aux recettes des deux années précédentes. L’abattement ne peut pas être inférieur à 305 €. Ce calcul donne le bénéfice imposable, pas l’impôt : celui-ci dépend de votre foyer fiscal. Il suppose un seul logement, de la même catégorie sur les trois années.
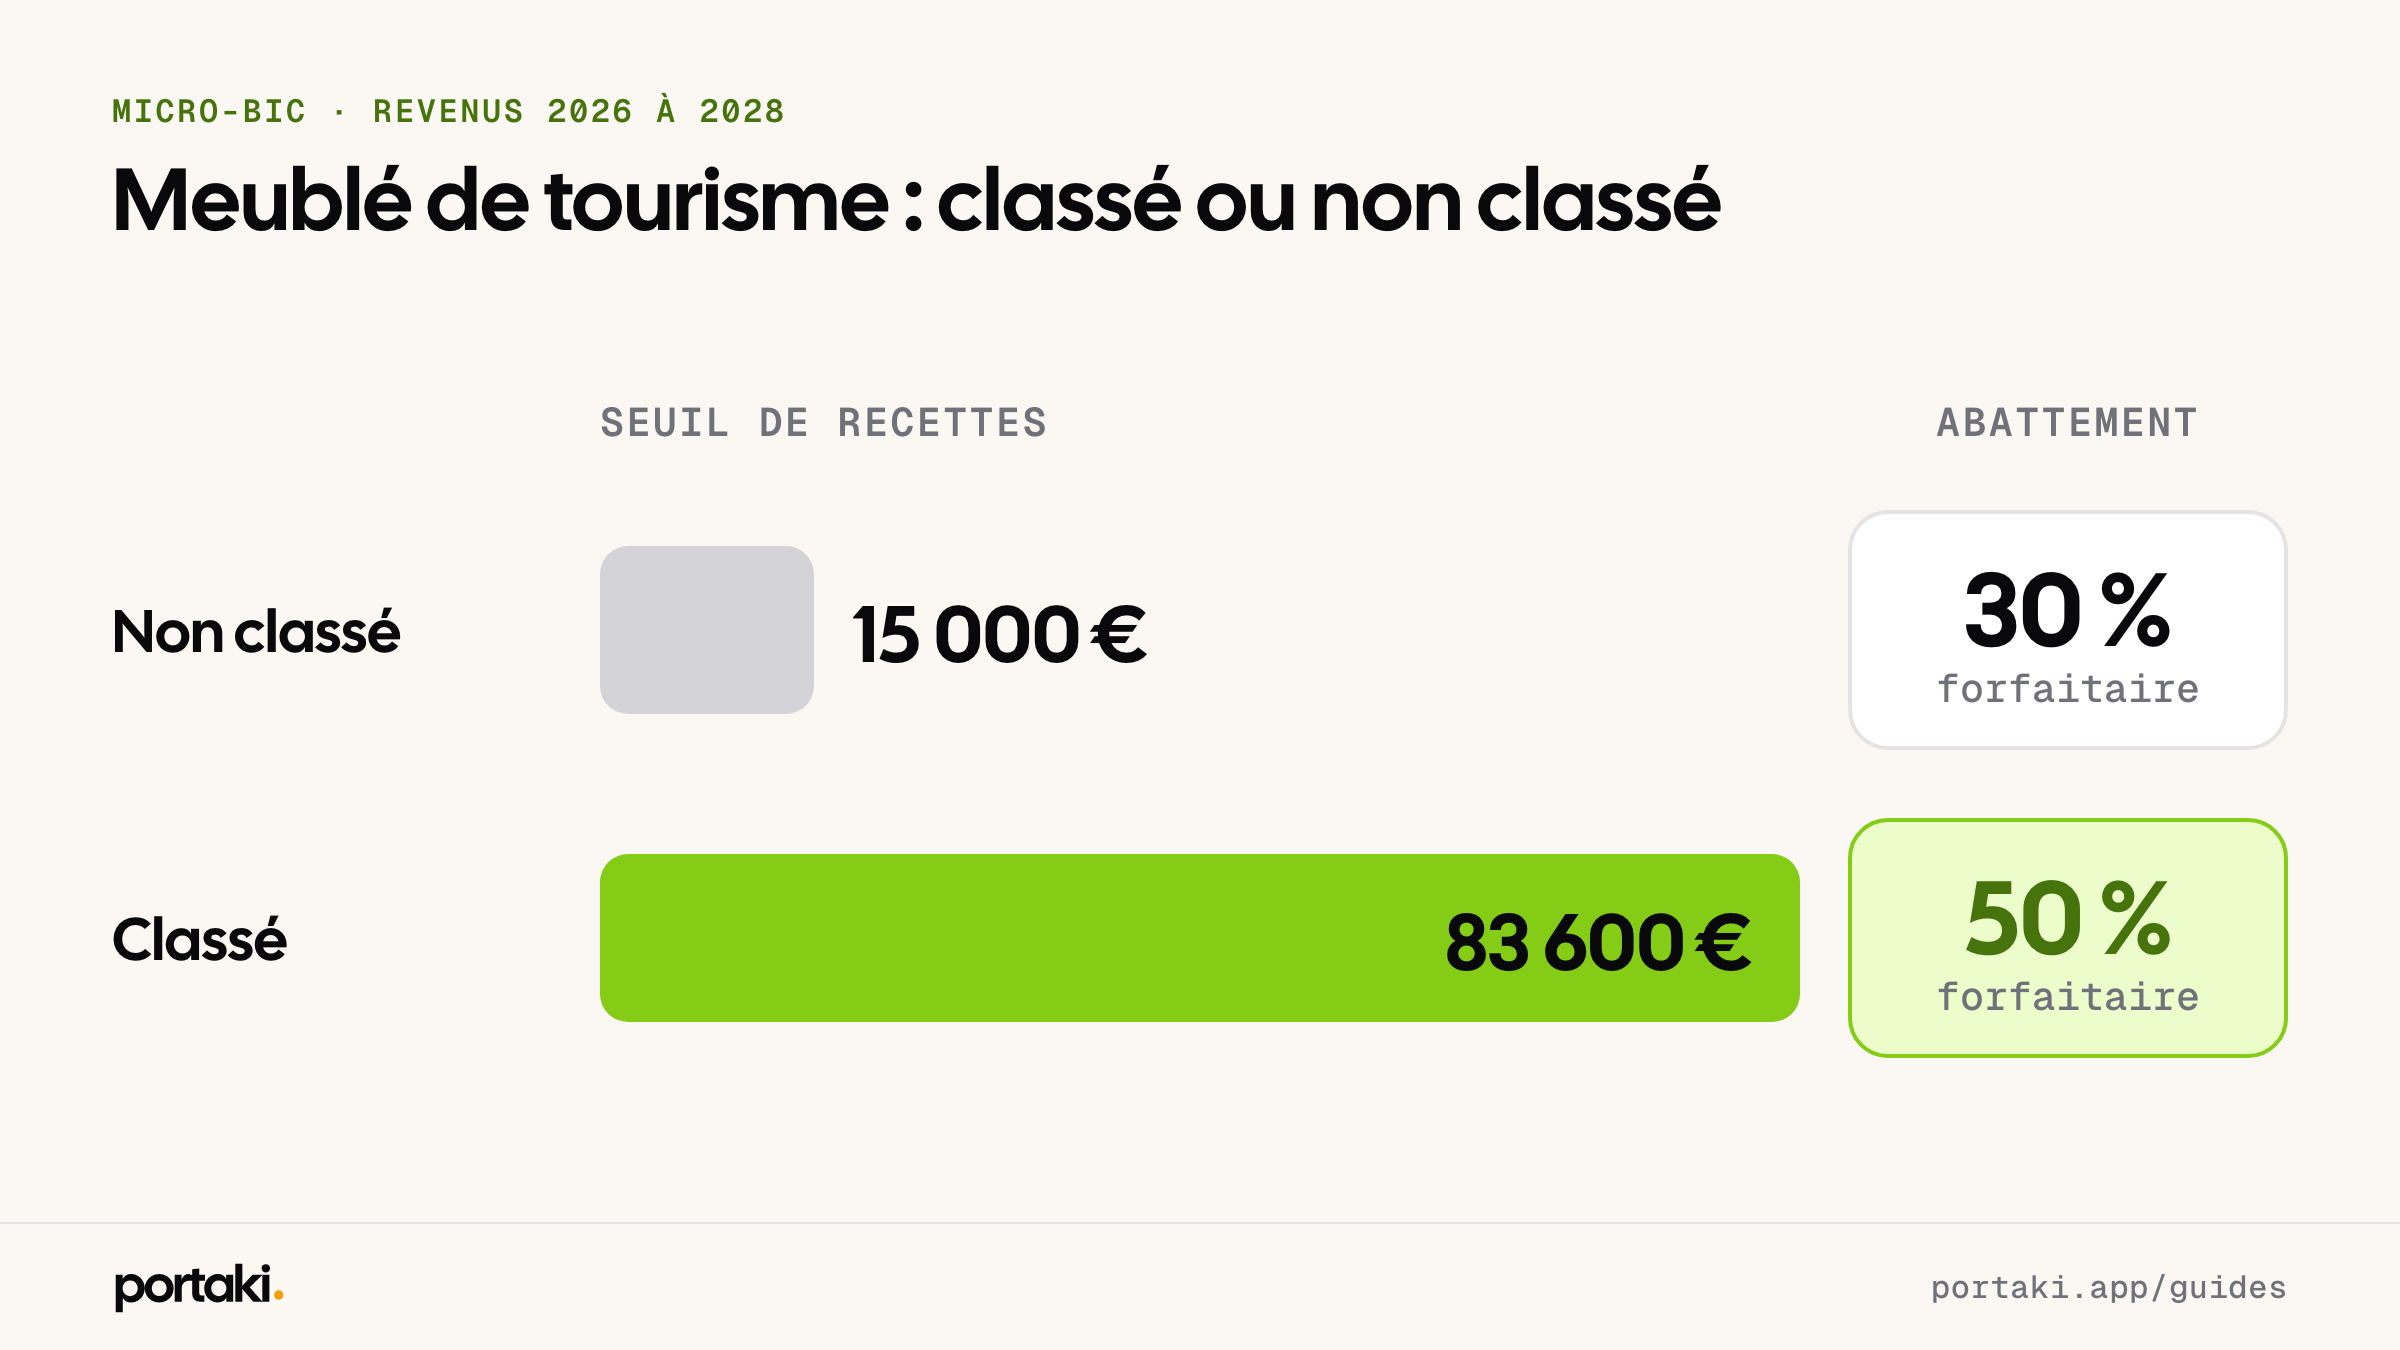
Les revenus d’une location meublée sont des bénéfices industriels et commerciaux (BIC, la catégorie d’impôt des activités commerciales). Au régime micro-BIC, le bénéfice imposable est égal aux recettes diminuées d’un abattement forfaitaire (un pourcentage retiré d’office, censé couvrir vos charges) ; au régime réel, il se calcule sur les charges réelles. On bascule au réel quand les recettes ont dépassé le seuil deux années civiles de suite. Depuis la loi du 19 novembre 2024, le classement du logement décide de tout : pour les revenus 2026 à 2028, le seuil est de 15 000 € avec 30 % d’abattement pour un meublé non classé, contre 83 600 € et 50 % pour un meublé classé.
- 15 000 €
- le seuil micro-BIC d’un meublé non classé
- 83 600 €
- celui d’un meublé classé, revenus 2026-2028
- 23 000 €
- la bascule LMNP vers LMP
Ce qui a changé · Revenus 2026 à 2028
Seuil des meublés classés porté à 83 600 €
La revalorisation triennale des seuils des régimes micro porte à 83 600 € le plafond applicable aux meublés de tourisme classés et aux chambres d’hôtes, contre 77 700 € pour les revenus 2025. Le seuil des non classés, fixé par la loi, reste à 15 000 €.
Ce qui a changé · Cessions depuis le 15/02/2025
Les amortissements réintégrés dans la plus-value
L’article 84 de la loi de finances pour 2025 a créé le III de l’article 150 VB du code général des impôts : le prix d’acquisition retenu pour la plus-value est diminué des amortissements admis en déduction. La règle vise les cessions réalisées à compter du 15 février 2025, quelle que soit la date de mise en location. Les résidences étudiantes, les établissements sociaux et médico-sociaux et ceux de soins de longue durée en sont exclus.
Ce qui a changé · Revenus 2025
Le micro-BIC scindé selon le classement
L’article 7 de la loi n° 2024-1039 abaisse à 15 000 € le seuil des meublés de tourisme non classés et ramène leur abattement de 50 % à 30 % ; les meublés classés passent à 77 700 € et 50 %. Pour ces revenus 2025, les nouveaux seuils sont comparés aux recettes 2023 et 2024.
Des BIC, pas des revenus fonciers
Louer en meublé n’est pas louer nu. Les loyers d’une location nue sont des revenus fonciers ; ceux d’une location meublée sont des bénéfices industriels et commerciaux, avec leurs propres régimes, leurs propres seuils et leurs propres obligations déclaratives.
Cette qualification ne dépend pas de votre volonté ni du nombre de logements : elle découle du fait que le logement est loué meublé. La première conséquence est administrative : vous devez déclarer votre activité (son début) au guichet des formalités des entreprises (nouvel onglet) dans les quinze jours qui suivent le premier jour de location, et le SIRET (le numéro qui identifie votre activité) qui vous est délivré vient du répertoire Sirène de l’Insee.
Le micro-BIC, et son seuil qui dépend du classement
 (agrandir)
Le régime micro-BIC s’applique tant que vos recettes restent sous un seuil. Le bénéfice imposable est alors égal aux recettes diminuées d’un abattement forfaitaire censé représenter vos charges : vous ne déduisez rien d’autre, et l’abattement ne peut pas être inférieur à 305 €.
Le seuil ne se juge pas sur l’année imposée mais sur les deux précédentes : le micro-BIC s’applique aux revenus d’une année si les recettes de l’année d’avant n’ont pas dépassé le seuil, ou, à défaut, si celles de l’avant-dernière année ne l’ont pas dépassé. Il cesse donc de s’appliquer après deux années consécutives au-dessus du seuil : un premier dépassement ne suffit pas.
L’article 7 de la loi du 19 novembre 2024 a scindé le régime en deux selon le classement du logement. Pour les revenus 2026, 2027 et 2028 :
- meublé de tourisme classé et chambres d’hôtes : seuil de 83 600 €, abattement de 50 %
- meublé de tourisme non classé : seuil de 15 000 €, abattement de 30 %
Ce que ce changement a fait aux non classés
Avant cette réforme, un meublé de tourisme non classé relevait du même seuil que les autres locations meublées (77 700 €) avec 50 % d’abattement. Il est passé à 15 000 € et 30 %. Le seuil a été divisé par plus de cinq, et l’abattement amputé de deux cinquièmes.
Concrètement, un logement non classé qui encaisse 20 000 € de recettes chaque année sort du micro-BIC dès que le seuil a été dépassé deux années de suite : il bascule au régime réel, avec une comptabilité à tenir. Pour les revenus 2025, l’administration a comparé le nouveau seuil aux recettes 2023 et 2024. Le même logement, classé, resterait au micro-BIC avec un abattement de 50 %.
Louer une partie de sa résidence principale : deux exonérations jusqu’à fin 2026
L’article 35 bis (nouvel onglet) du code général des impôts exonère d’impôt sur le revenu, sous conditions, les personnes qui louent ou sous-louent en meublé une partie de leur habitation principale. Les deux exonérations visent les locations réalisées jusqu’au 31 décembre 2026, et le projet de loi de finances pour 2027 déposé le 1ᵉʳ octobre 2026 ne les proroge pas. Deux cas, à ne pas confondre :
- les chambres d’hôtes : les produits de pièces de votre habitation principale mises de façon habituelle à la disposition du public sont exonérés s’ils n’excèdent pas 760 € par an. Au-delà, la totalité est imposable, et le micro-BIC reste possible : l’exonération ne se cumule pas avec lui
- la pièce louée à un occupant qui y vit : exonération si la pièce constitue la résidence principale du locataire (ou la résidence temporaire d’un salarié saisonnier) et si le loyer reste raisonnable. Pour 2026, l’administration le tient toujours pour tel jusqu’à 215 € par mètre carré et par an en Île-de-France, et 159 € dans les autres régions, charges non comprises. Ce cas ne vise pas les voyageurs de passage
Le régime réel
Au régime réel, le bénéfice se calcule sur les charges réellement supportées plutôt que sur un abattement forfaitaire : intérêts d’emprunt, travaux, assurances, frais de gestion, et amortissement du bien (une fraction de son prix déduite chaque année). Il suppose une comptabilité et une liasse fiscale (le jeu de formulaires de la déclaration au réel).
Le réel n’est pas seulement un régime subi : il peut être choisi sous le seuil, quand les charges réelles dépassent l’abattement forfaitaire. C’est un arbitrage chiffré, à faire sur vos montants, et le seul point de ce guide où l’avis d’un comptable vaut mieux qu’un tableau.
L’amortissement se paie à la revente
 (agrandir)
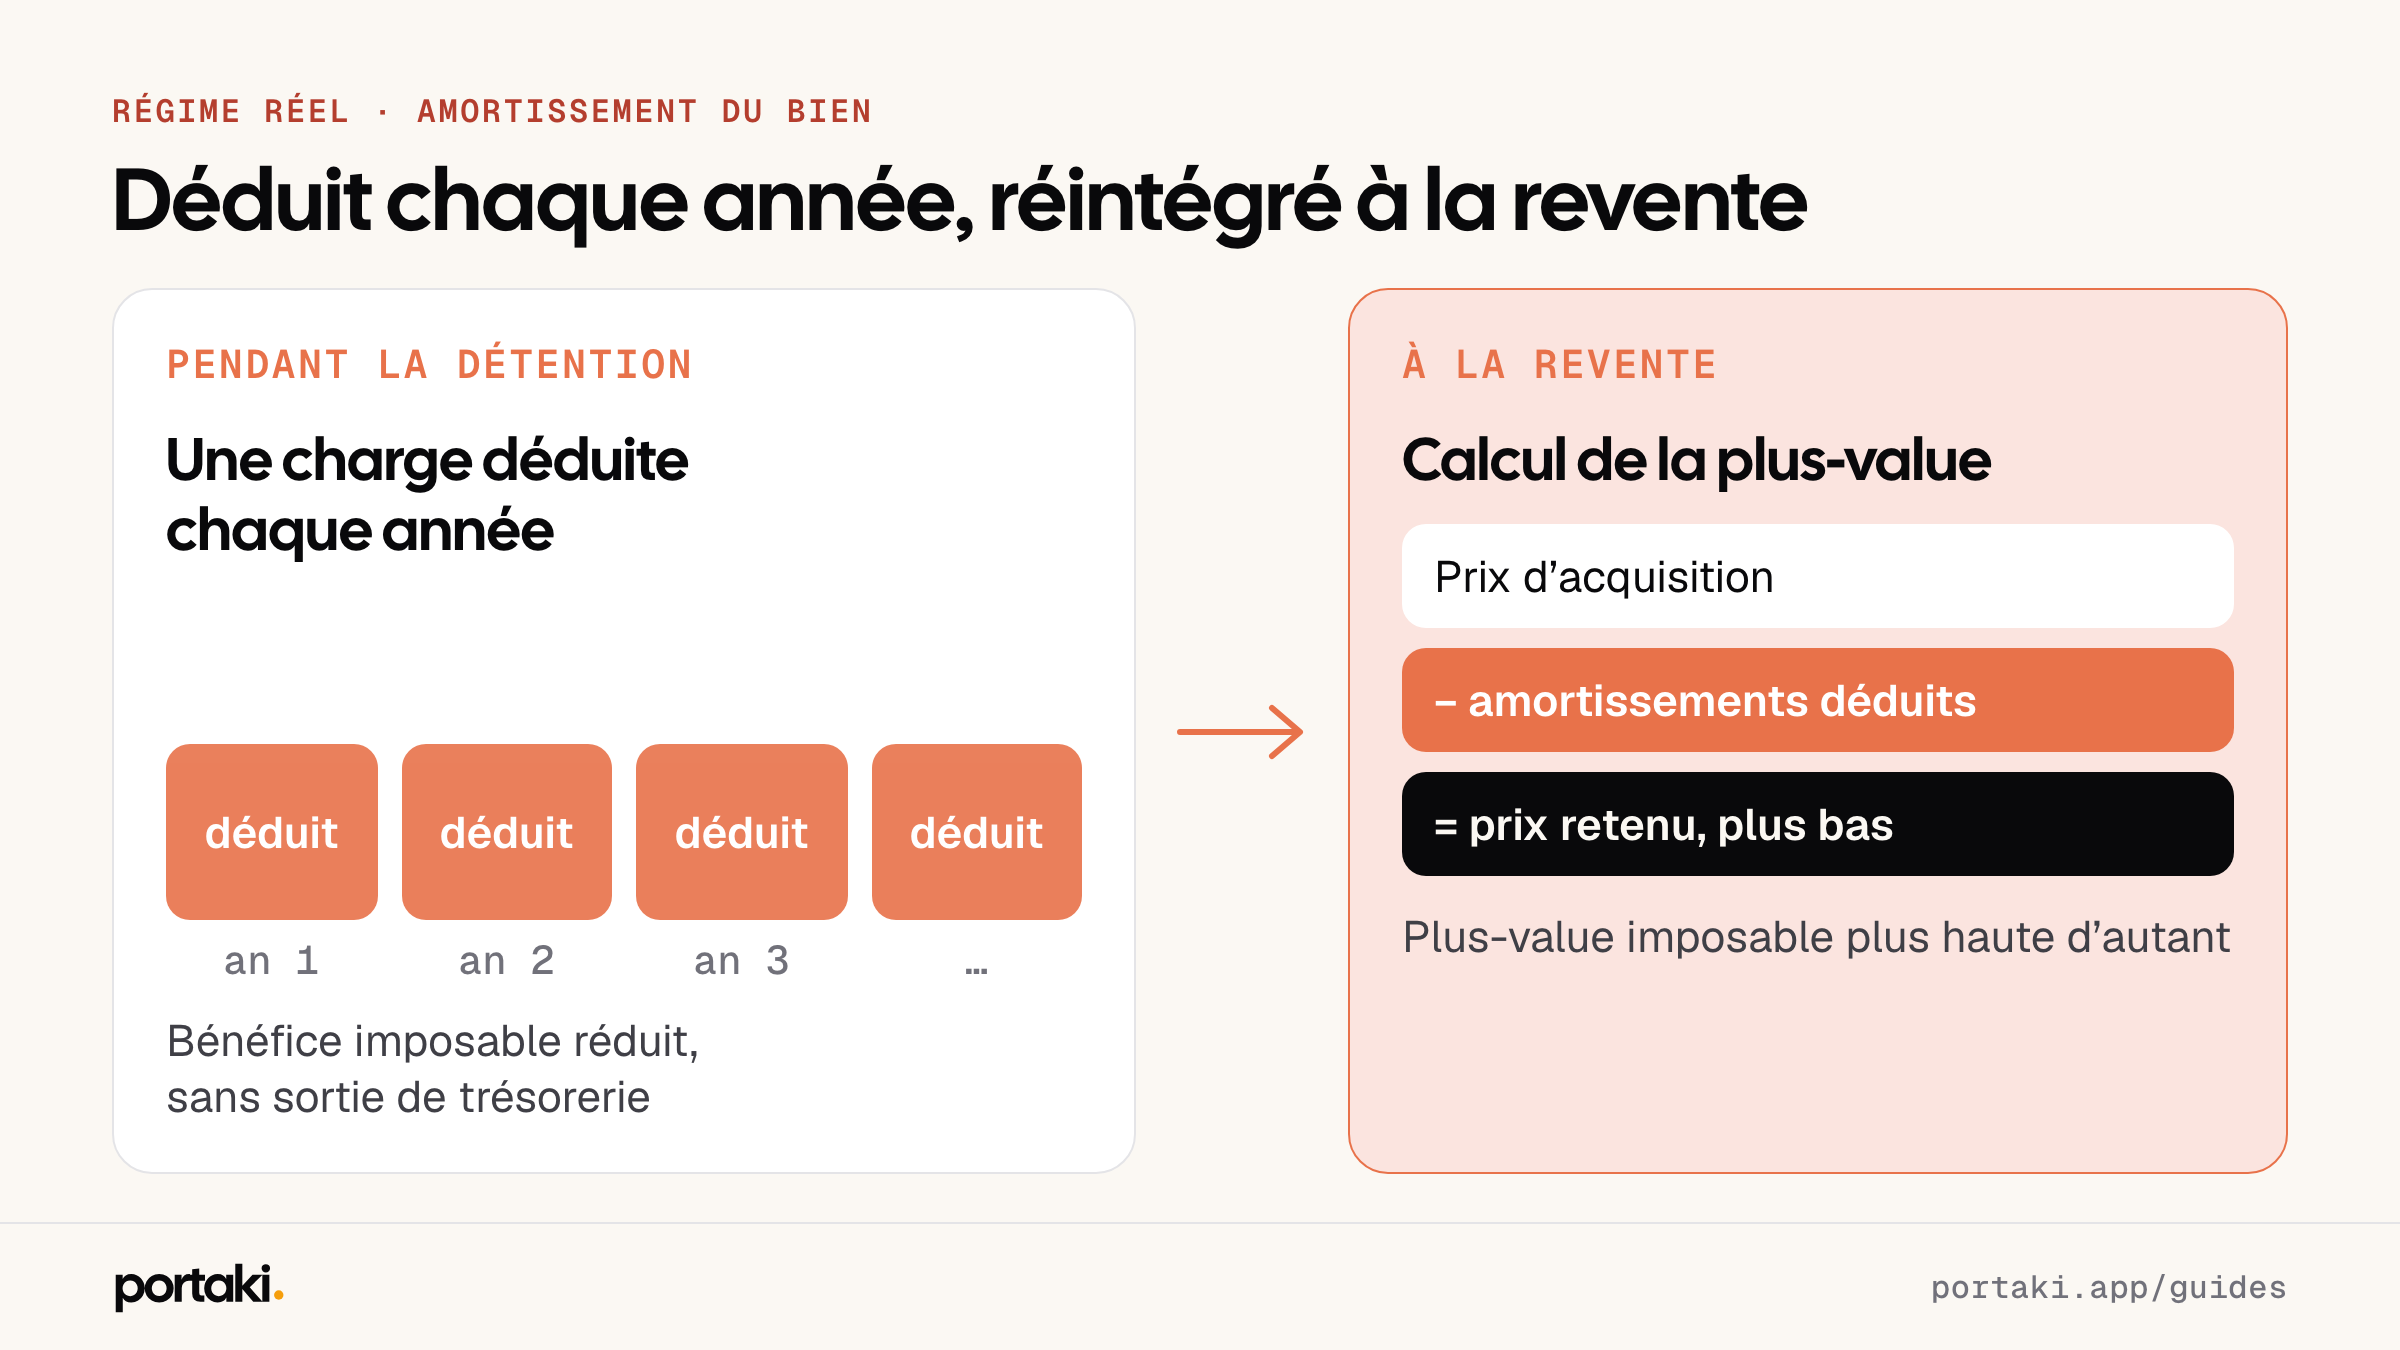
L’amortissement est l’argument central du régime réel : il réduit le bénéfice imposable chaque année sans aucune sortie de trésorerie. Il n’est pourtant pas acquis définitivement. Le III de l’article 150 VB du code général des impôts, créé par l’article 84 de la loi de finances pour 2025, retranche du prix d’acquisition retenu pour la plus-value les amortissements qui ont été admis en déduction. Le prix d’achat retenu baisse, la plus-value imposable (le gain réalisé à la revente) monte d’autant.
La règle vise les cessions (les ventes) réalisées à compter du 15 février 2025, lendemain de la promulgation de la loi. Elle ne distingue pas selon la date de mise en location : les amortissements déduits les années précédentes sont réintégrés eux aussi.
L’article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 a depuis modifié ce III : il vise désormais les amortissements déduits en application des i et j du 1° du I de l’article 31 comme ceux de l’article 39 C.
Les limites de la réintégration
Deux limites. Les amortissements portant sur des travaux déjà pris en compte dans le calcul de la plus-value au titre du 4° du II du même article ne sont pas comptés une seconde fois. Et la réintégration ne s’applique pas aux logements situés en résidence des articles L. 631-12 ou L. 631-13 du code de la construction et de l’habitation, destinée à l’accueil exclusif d’étudiants, de personnes de moins de trente ans en formation ou en stage, de titulaires d’un contrat de professionnalisation ou d’apprentissage, ou de personnes de plus de 65 ans ; en établissement social ou médico-social des 6° ou 7° du I de l’article L. 312-1 du code de l’action sociale et des familles, en résidence avec services pour personnes âgées ou handicapées agréée ou autorisée à ce titre, ou en logement d’accueil familial salarié des articles L. 444-1 à L. 444-9 du même code ; ni en établissement de soins de longue durée de l’article L. 6143-5 du code de la santé publique.
Le reste du calcul est inchangé : la cession relève toujours des plus-values immobilières des particuliers, avec ses abattements pour durée de détention. L’arbitrage entre micro-BIC et réel ne se joue donc pas seulement sur l’impôt de l’année : il se joue sur la durée pendant laquelle vous comptez garder le logement.
Projet de loi de finances pour 2027 : où en est le plafonnement
Rien de ce qui suit ne s’applique. Le projet de loi de finances pour 2027 a été déposé à l’Assemblée nationale le 1ᵉʳ octobre 2026 sous le n° 3210. Le 4 novembre 2026, l’Assemblée a rejeté sa première partie, celle qui portait l’article 7 : faute d’adoption de cette première partie, le projet « est considéré comme rejeté en première lecture en application du troisième alinéa de l’article 119 du Règlement ». La suite appartient au Sénat, dont la commission des finances est saisie au fond, et rien ne s’appliquera avant la promulgation. Cette section décrit donc ce que le projet initial prévoyait, pas une règle applicable.
Dans sa version déposée, l’article 7 insérait un nouveau 2 au I de l’article 39 C du code général des impôts. Pour une activité de location meublée qui n’est pas exercée à titre professionnel, l’amortissement « est admis en déduction dans la limite du taux de 2,5 %, sans pouvoir excéder 7 000 euros par an et par foyer fiscal ». Et pour un meublé de tourisme au sens du I de l’article L. 324-1-1 du code du tourisme, « ce taux est abaissé à 1,5 %, sans pouvoir excéder 5 000 euros par an et par foyer fiscal ».
Deux chiffres, donc, et c’est le premier qui mord dans la plupart des cas. À 1,5 %, le plafond de 5 000 € ne devient contraignant qu’au-delà de 333 000 € de base amortissable (la part du prix qui peut être amortie) : en dessous, c’est le taux qui limite, pas le montant. À noter également : le texte vise l’amortissement « de ces locaux », et ne dit pas sur quelle base le taux s’applique : c’est l’un des points que la discussion parlementaire devra trancher.
Projet de budget 2027 : un exemple chiffré
Un exemple, avec ses hypothèses, de ce que le plafonnement changerait s’il venait à être adopté. Un logement classé acheté 300 000 €, dont 255 000 € de base amortissable une fois la quote-part de terrain écartée, amorti par composants sur trente ans en moyenne, soit 8 500 € par an. Il encaisse 25 000 € de recettes et supporte 6 000 € de charges déductibles hors amortissement. Le bénéfice imposable serait de 10 500 € au réel d’aujourd’hui, de 15 175 € au réel plafonné (l’amortissement déductible tombant à 1,5 % de 255 000 €, soit 3 825 €) contre 12 500 € au micro-BIC classé, où l’abattement de 50 % ne dépend d’aucune charge.
Autrement dit, sur ce profil, la mesure ferait passer le réel derrière le micro-BIC classé. Ce n’est pas une règle générale : l’arbitrage dépend de vos recettes, de vos charges et de votre base amortissable, et il se joue aussi sur la revente : les amortissements déduits restent réintégrés dans la plus-value.
Projet de budget 2027 : report, exclusions, calendrier
Les amortissements déjà en report ne seraient pas perdus, mais étalés. Ceux comptabilisés au titre des exercices clos (les années comptables terminées) avant le 1ᵉʳ janvier 2027 et non déduits resteraient imputables sur les exercices clos à compter de cette date et jusqu’au 31 décembre 2036, dans la limite de la moitié du résultat imposable. En revanche, pour les exercices clos à compter du 1ᵉʳ janvier 2027, les amortissements qui n’auraient pas pu être déduits ne seraient plus reportables sur les exercices suivants.
Ce que l’article ne touche pas : les seuils et abattements du micro-BIC, inchangés par l’article 7 (un amendement de commission y touche, voir ci-dessous) ; la frontière entre LMNP et LMP ; et la réintégration des amortissements dans la plus-value, déjà en vigueur depuis le 15 février 2025. Le plafond ne vaudrait pas non plus pour les résidences étudiantes et pour jeunes en formation, les établissements sociaux et médico-sociaux ni ceux de soins de longue durée, expressément exclus.
Où en est le texte. Déposé le 1ᵉʳ octobre 2026 (projet de loi n° 3210), il a été examiné en séance publique à partir du 13 octobre 2026. Le 4 novembre 2026, l’Assemblée nationale a rejeté la première partie, celle des recettes, qui portait l’article 7 : le projet est « considéré comme rejeté en première lecture ». Aucun plafonnement n’a donc été adopté par l’Assemblée ; le texte poursuit sa navette au Sénat. En commission, le 8 octobre, les députés ont adopté deux amendements sur cet article : l’un supprime toute déduction d’amortissement pour les meublés de tourisme acquis à partir du 1ᵉʳ janvier 2027, l’autre sort du plafond les meublés loués en bail d’habitation (bail meublé de résidence principale, bail mobilité) et les logements loués aux étudiants et alternants. Un troisième amendement, le n° I-CF904, insère un article additionnel après l’article 7 et touche, lui, au micro-BIC : il ferait relever les chambres d’hôtes et les gîtes ruraux (articles L. 324-3 et L. 324-6 du code du tourisme) de la catégorie de l’article 50-0 dont le seuil est de 203 100 € et l’abattement de 71 %, au lieu de 83 600 € et 50 % pour une chambre d’hôtes aujourd’hui. Ces amendements de commission n’ont pas survécu au rejet de la première partie : ils ne vaudraient que redéposés et adoptés dans la suite de la navette.
Quand s’appliquerait le plafond ? C’est une lecture du projet, qui ne le dit pas en toutes lettres : faute de date propre, il relèverait de l’article 33, entrerait en vigueur le 31 décembre 2026, et viserait donc dès 2026 les exercices clos à cette date ; l’étalement des amortissements en report est, lui, daté au 1ᵉʳ janvier 2027. Ce guide sera mis à jour après la promulgation, avec les chiffres définitifs.
LMNP ou LMP ?
Le statut de loueur en meublé non professionnel n’est pas une case à cocher : il se constate. Vous relevez du LMNP si vos recettes annuelles sont inférieures à 23 000 €, ou si elles sont inférieures aux autres revenus d’activité de votre foyer fiscal.
Si les deux conditions cessent d’être remplies, vous devenez loueur en meublé professionnel : un statut qui change le traitement des déficits, des plus-values et l’assujettissement aux cotisations sociales. La bascule n’est pas un choix : elle résulte des chiffres de l’année.
Ce statut est indépendant du régime d’imposition : on peut être LMNP au réel comme LMNP au micro-BIC. Et il est tout aussi indépendant du numéro d’enregistrement en mairie, qui relève du code du tourisme et ne dit rien de votre fiscalité.
Votre situation, précisément.
Ça dépend
Mon meublé n’est pas classé et j’encaisse 20 000 € par an.
Si vous avez dépassé 15 000 € les deux années précédentes, le micro-BIC ne s’applique plus : vous relevez du régime réel. Si ce n’est que la première année de dépassement, vous restez au micro-BIC cette année, et vous basculerez l’année suivante si le dépassement se répète. Faire classer le logement porterait le seuil à 83 600 € et l’abattement à 50 %.
Oui
Je loue une chambre d’hôtes.
Les chambres d’hôtes relèvent du seuil de 83 600 € avec 50 % d’abattement pour les revenus 2026 à 2028, comme les meublés de tourisme classés. Si elles sont dans votre habitation principale et que leurs produits n’excèdent pas 760 € par an, ils sont exonérés d’impôt sur le revenu (article 35 bis du code général des impôts), pour les locations réalisées jusqu’au 31 décembre 2026 et sans cumul possible avec le micro-BIC. Un amendement adopté en commission sur le projet de budget 2027 les ferait passer à 203 100 € et 71 % d’abattement : il n’est pas voté, et l’Assemblée a rejeté la première partie du projet le 4 novembre 2026.
Oui
Je suis en LMNP. Dois-je un numéro d’enregistrement en mairie ?
Le LMNP est une qualification fiscale, l’enregistrement une obligation du code du tourisme. Les deux s’appliquent en parallèle, et la loi étend l’enregistrement à toutes les communes, à l’ouverture du téléservice national annoncée pour fin 2026.
Oui
Je débute et je n’ai encore rien encaissé.
La déclaration de début d’activité est due dans les quinze jours qui suivent le premier jour de location, pas au premier euro encaissé. Elle vous vaut une inscription au répertoire Sirène et un SIRET.
Oui
Mes recettes dépassent 23 000 € mais mes salaires sont plus élevés.
Vous restez non professionnel. La qualification de loueur professionnel suppose que les deux conditions tombent : plus de 23 000 € de recettes ET des recettes supérieures aux autres revenus d’activité du foyer.
Ça dépend
Je suis au réel. Dois-je repasser au micro-BIC à cause du budget 2027 ?
Rien n’est voté : l’Assemblée nationale a rejeté la première partie du projet de loi de finances pour 2027 le 4 novembre 2026, et le plafonnement de l’amortissement que portait son article 7 (1,5 % et 5 000 € par an pour un meublé de tourisme) n’a donc pas été adopté. Le texte poursuit sa navette. Ce qui est certain, c’est que la comparaison se refait sur vos chiffres le jour où la loi est promulguée, pas avant, et qu’un changement de régime se décide aussi sur la plus-value à la revente, pas seulement sur l’impôt de l’année.
Ça dépend
Mes charges réelles dépassent l’abattement forfaitaire.
Le régime réel peut être choisi même sous le seuil du micro-BIC. C’est un arbitrage à faire sur vos chiffres : il apporte la déduction des charges et l’amortissement, au prix d’une comptabilité, et d’une plus-value plus élevée le jour de la revente.
Erreurs fréquentes
Confondre BIC et revenus fonciers, ou LMNP et micro-BIC
Une location meublée relève des BIC, pas des revenus fonciers. Ce n’est pas la même case, ni le même régime. Et le statut LMNP dit si vous êtes professionnel, le régime micro-BIC comment votre bénéfice se calcule : on peut être LMNP au réel.
Se tromper de texte : l’ancien seuil de 77 700 €, ou le budget 2027
Le seuil est passé à 15 000 € pour les meublés de tourisme non classés : c’est le changement le plus lourd de la réforme, et le plus ignoré. À l’inverse, le plafonnement de l’amortissement à 1,5 % et 5 000 € figurait dans un projet de loi déposé le 1ᵉʳ octobre 2026 dont l’Assemblée a rejeté la première partie le 4 novembre 2026. Il n’est pas en vigueur, et rien ne le sera avant la promulgation.
Oublier la déclaration de début d’activité
Elle est due dans les quinze jours suivant le premier jour de location, et conditionne l’obtention du SIRET.
Votre checklist.
- Déclarer le début d’activité au guichet des formalités des entreprises, dans les quinze jours
- Vérifier si le logement est classé : c’est lui qui fixe le seuil et l’abattement
- Comparer l’abattement forfaitaire à vos charges réelles avant de choisir le régime
- Surveiller le seuil de 23 000 € et les autres revenus du foyer (LMNP / LMP)
- Déclarer les recettes en BIC, pas en revenus fonciers
Questions fréquentes
Que se passe-t-il la première année où je dépasse le seuil du micro-BIC ?
Rien pour l’année suivante si c’est un dépassement isolé : le micro-BIC s’applique encore dès lors que les recettes de l’une des deux années précédentes restent sous le seuil. Le régime réel s’impose après deux années consécutives au-dessus du seuil.
Quel est le plafond du micro-BIC pour un meublé de tourisme, classé ou non classé ?
Non classé : 15 000 € de recettes annuelles, avec un abattement forfaitaire de 30 %. Classé : 83 600 € pour les revenus 2026 à 2028, avec un abattement de 50 %. Il était de 77 700 € pour les revenus 2025.
Fiscalité meublé de tourisme : le classement change-t-il vraiment quelque chose à l’impôt ?
Sur la fiscalité, il multiplie le seuil par plus de cinq et fait passer l’abattement de 30 % à 50 %. Il joue aussi sur le calcul de la taxe de séjour.
Le budget 2027 plafonne-t-il l’amortissement d’un meublé de tourisme ?
Non, pas à ce jour. C’est ce que prévoyait l’article 7 du projet de loi de finances pour 2027, déposé le 1ᵉʳ octobre 2026 : un taux d’amortissement limité à 1,5 % sans excéder 5 000 € par an et par foyer fiscal, contre 2,5 % et 7 000 € pour les autres locations meublées non professionnelles. L’Assemblée nationale a rejeté la première partie du projet le 4 novembre 2026 : rien n’est adopté à ce stade.
Faut-il un numéro SIRET pour louer un meublé de tourisme ?
Oui. La déclaration de début d’activité est due dans les quinze jours suivant le premier jour de location, au guichet des formalités des entreprises, qui délivre le SIRET.


