La taxe de séjour pour un meublé
01Le séjour
02Votre commune
Pour le séjour
16,50 €
Par personne majeure et par nuit
1,65 €
5 % de 30,00 € + 10 %
Simulation indicative. Le taux et le tarif de votre commune sont sur taxesejour.impots.gouv.fr (nouvel onglet). Si une plateforme encaisse le paiement pour un loueur non professionnel, c’est elle qui collecte.
Payée par le voyageur, collectée par l’hébergeur (vous, le loueur), reversée à la collectivité (la commune, ou le groupement de communes qui perçoit la taxe). Le barème est fixé par la commune, selon le classement (le nombre d’étoiles officiel) du logement. Quand une plateforme encaisse le paiement d’un loueur non professionnel, c’est elle qui collecte et reverse.
- Par commune
- le barème est local, affiché en mairie
- 2 régimes
- au réel ou au forfait, au choix de la commune
- 1 à 5 %
- du prix de la nuitée par personne, pour un non classé
Ce qui a changé · 29 juin 2024
Déclaration unique des plateformes, à l’essai
À titre expérimental pour trois ans, les plateformes qui collectent la taxe peuvent opter pour une déclaration unique couvrant tout le territoire (plateforme FARITAS), sur convention avec la DGFiP, au lieu d’une déclaration par commune. La répartition des rôles ne change pas.
Au réel ou au forfait ?
 (agrandir)
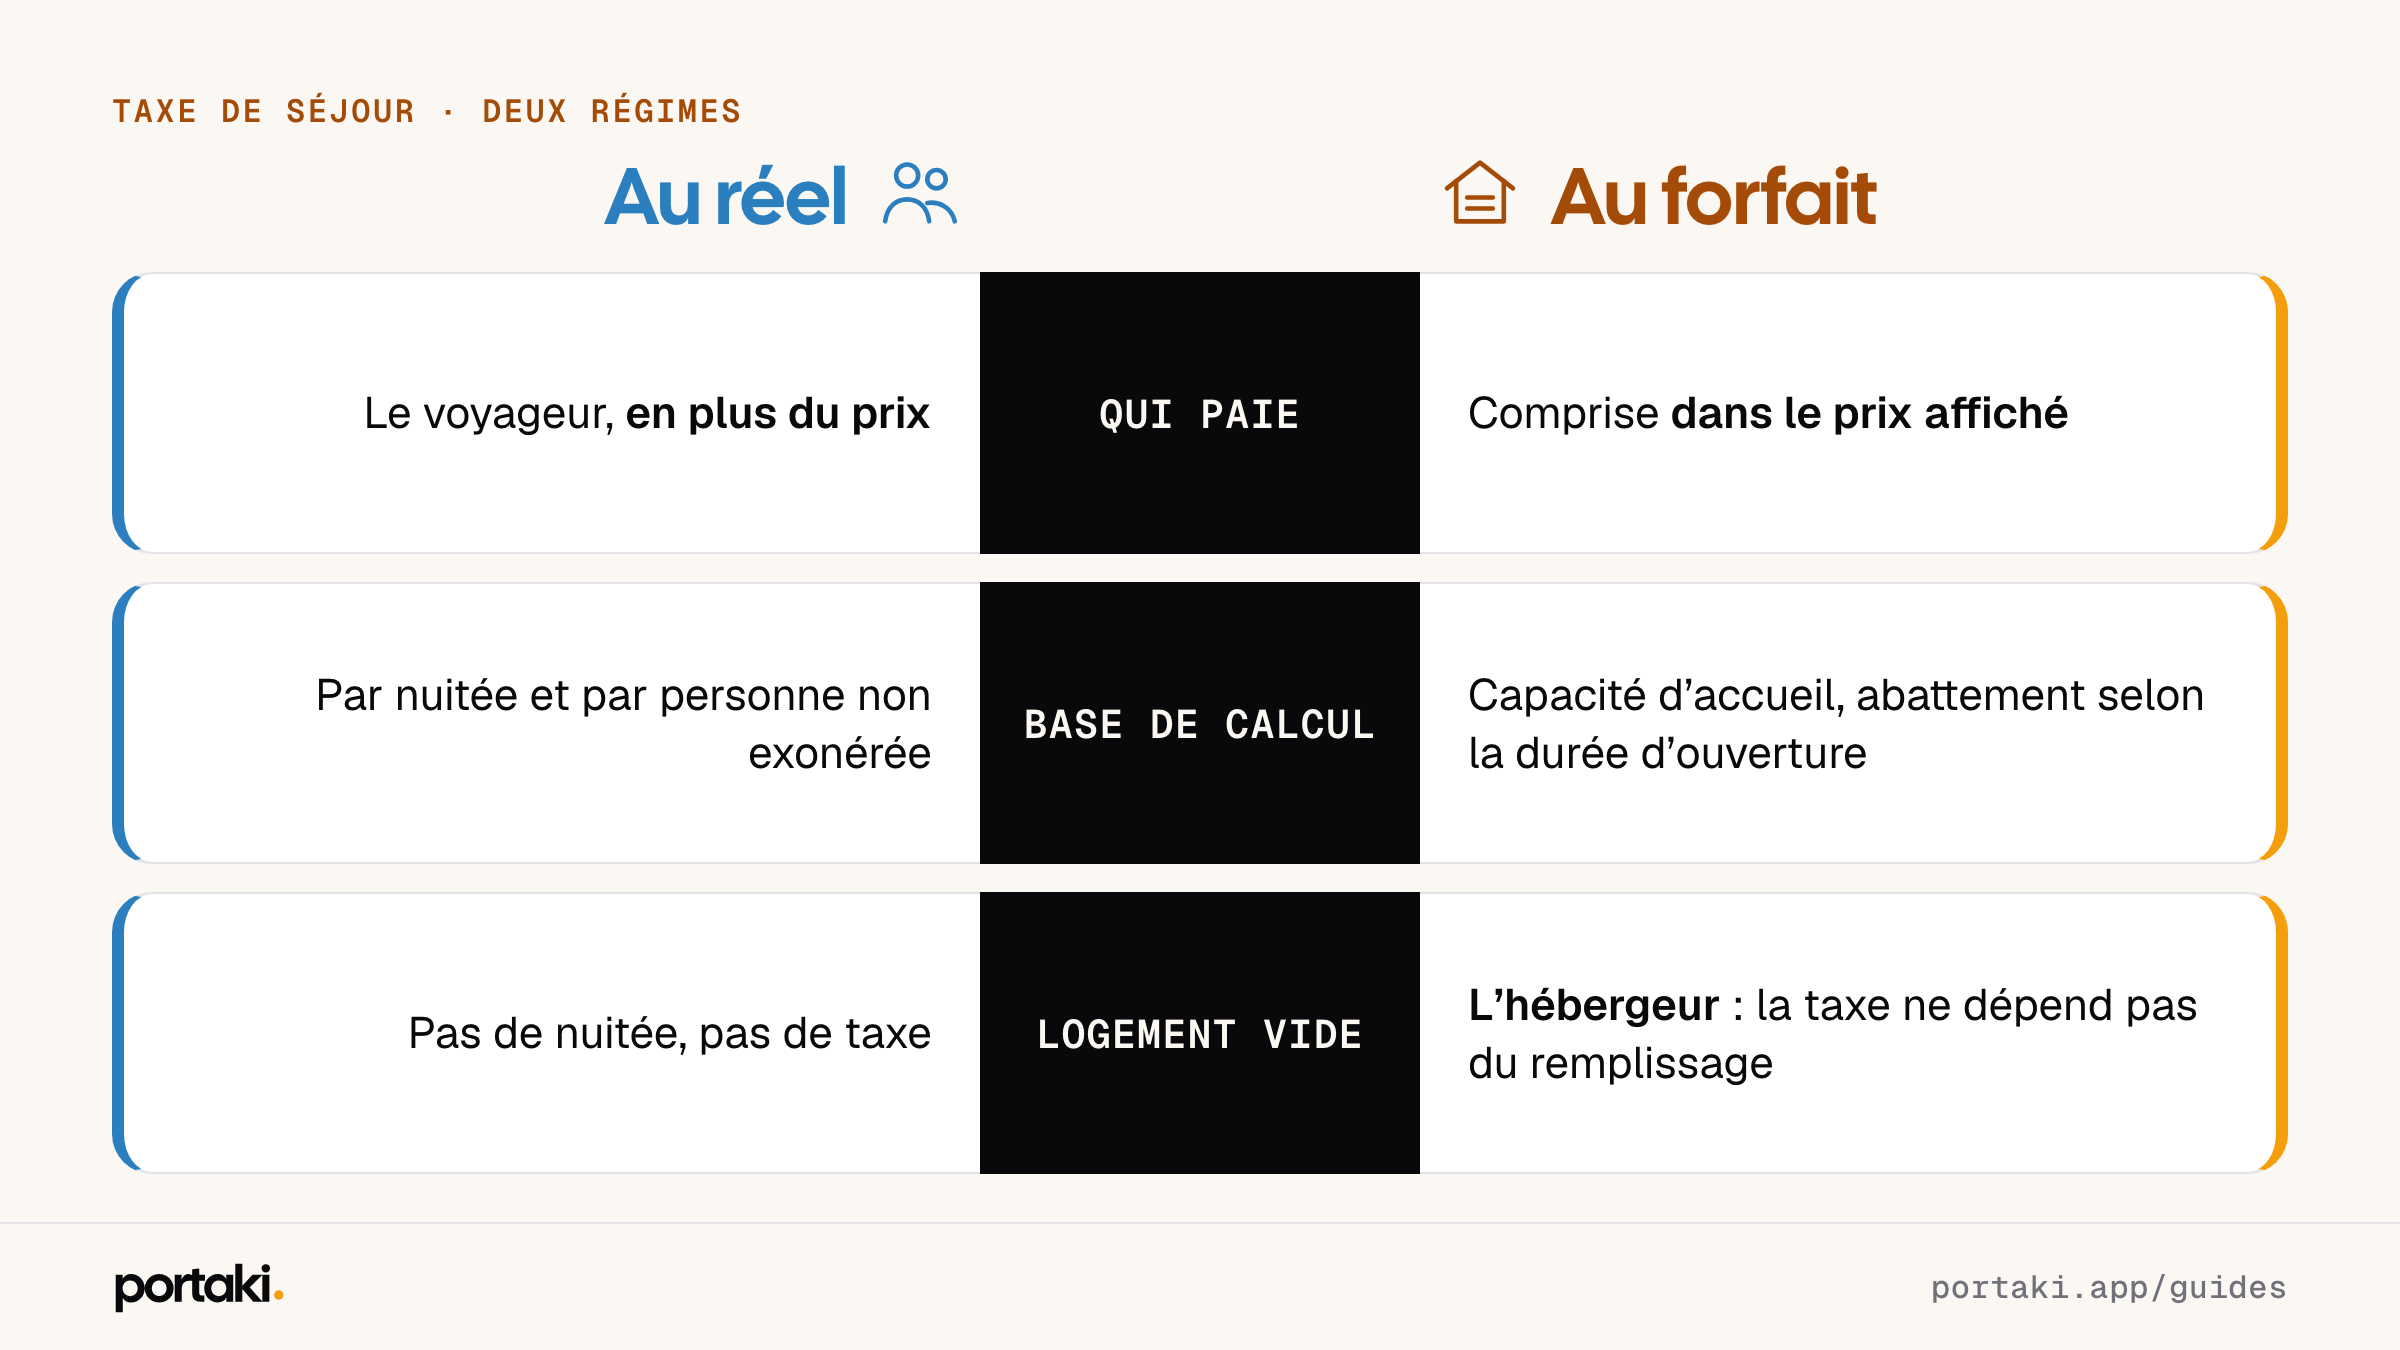
La commune choisit son régime. Au réel, la taxe est due par nuitée et par personne non exonérée : elle se calcule sur l’occupation effective et le voyageur la paie en plus du prix du séjour.
Au forfait, elle dépend de la capacité d’accueil du logement et non de son remplissage, avec un abattement (une réduction) lié à la durée d’ouverture. Conséquence directe : les exonérations personnelles (les dispenses de taxe accordées à certains voyageurs) n’y ont pas d’objet, puisque personne n’y est compté. C’est l’hébergeur qui la déclare et la paie, et il peut la répercuter dans son prix, sans obligation. Il déclare sa capacité et sa période d’exploitation au plus tard un mois avant chaque période de perception ; la déclaration porte aussi l’adresse, le montant de la taxe due et, le cas échéant, le numéro d’enregistrement, et, depuis la loi de finances pour 2026, s’il y a lieu, le détail des produits collectés au titre de chacune des taxes additionnelles.
Qui est exonéré ?
Quatre exonérations sont fixées par la loi. Elles jouent sur la taxe au réel, celle qui se calcule par personne et par nuitée :
- les personnes mineures
- les travailleurs saisonniers employés dans la commune
- les bénéficiaires d’un hébergement d’urgence ou d’un relogement temporaire
- les personnes occupant un logement dont le loyer est inférieur au seuil fixé par la commune
Et quand la réservation vient d’une plateforme ?
 (agrandir)
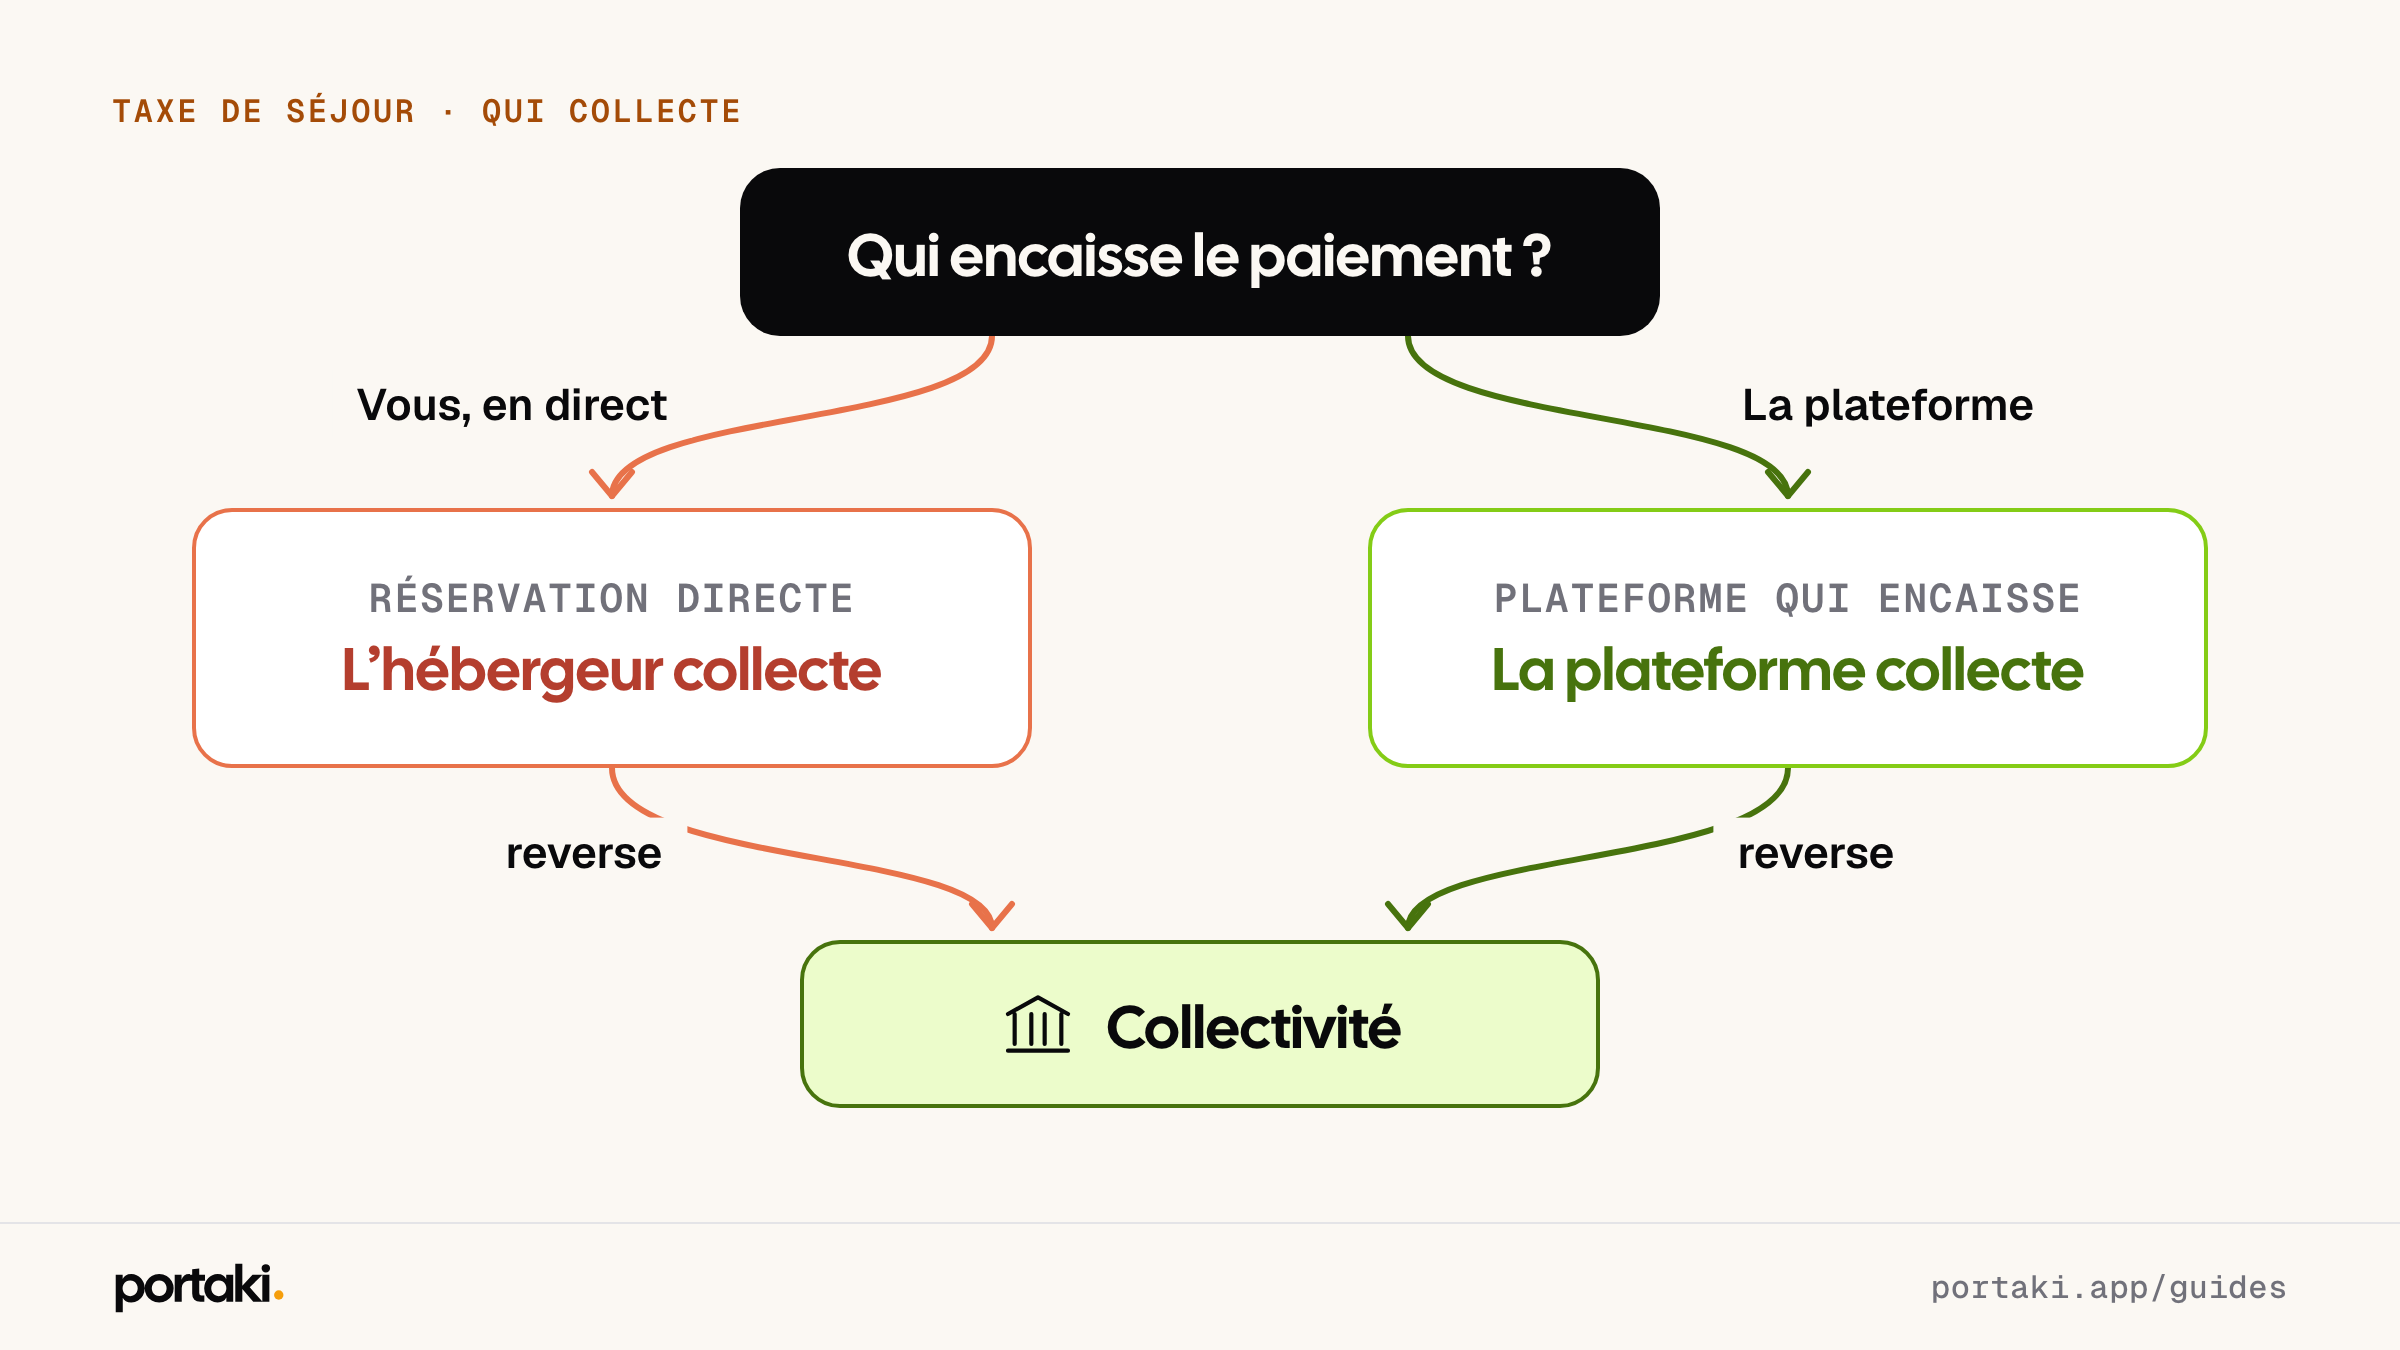
Si vous louez en tant que particulier (loueur non professionnel) et que la plateforme encaisse le paiement, elle collecte la taxe et la reverse à votre place. Si vous êtes loueur professionnel, elle ne le fait que si vous l’y avez habilitée : sinon, la collecte vous revient. Au forfait, c’est toujours vous qui déclarez et payez. Quand la plateforme collecte, ne collectez pas une seconde fois : c’est la source d’erreur la plus fréquente sur ce sujet.
Depuis fin juin 2024, et à titre expérimental pour trois ans, les plateformes qui collectent la taxe peuvent opter pour une déclaration unique couvrant tout le territoire (plateforme FARITAS), sur convention avec la DGFiP, au lieu d’une déclaration par commune. Cela ne change rien pour vous, sinon que le circuit est plus lisible.
Comment se fixe le barème de votre commune ?
Pour un hébergement classé, la commune vote un tarif fixe par personne et par nuitée, à l’intérieur d’un barème national encadré par catégorie. Pour un hébergement non classé ou en attente de classement, le mécanisme est différent : la commune vote un taux compris entre 1 % et 5 % du prix de la nuitée hors taxes par personne, et le montant obtenu est plafonné au tarif le plus élevé adopté par la collectivité (article L. 2333-30 (nouvel onglet) du code général des collectivités territoriales). Ce plafond est donc local : il ne peut pas dépasser 4,90 €, le tarif plafond des palaces en 2026, mais il est plus bas dans une commune qui n’a pas voté de tarif aussi élevé.
À cette part communale s’ajoutent les taxes additionnelles, calculées en pourcentage : 10 % pour la taxe départementale là où le département l’a instituée ; en Île-de-France, 15 % au profit de la Société des grands projets et 200 % au profit d’Île-de-France Mobilités ; 34 % dans le périmètre de trois lignes ferroviaires nouvelles (Provence-Côte d’Azur, Sud-Ouest, Montpellier-Perpignan). Le montant le plus élevé possible en 2026 est donc de 15,93 € par personne et par nuitée : 4,90 € majorés de 225 %, en Île-de-France, dans une commune qui a voté le tarif maximal, et dans un département qui a institué la taxe additionnelle de 10 % (sinon 15,44 €).
Où lire le tarif de la taxe de séjour ?
Les tarifs votés par chaque collectivité sont publiés commune par commune sur le service de la direction générale des finances publiques (nouvel onglet). Ils sont adoptés par le conseil municipal avant le 1ᵉʳ juillet pour s’appliquer au 1ᵉʳ janvier suivant : le barème de l’an dernier n’est pas nécessairement celui de cette année.
Le tarif applicable doit être affiché chez l’hébergeur et en mairie.
Votre situation, précisément.
Ça dépend
Airbnb encaisse le paiement. Dois-je collecter la taxe ?
Si vous louez en tant que particulier (loueur non professionnel), non : la plateforme collecte et reverse à votre place, et percevoir la taxe une seconde fois la ferait payer deux fois au voyageur. Si vous êtes loueur professionnel, elle ne le fait que si vous l’y avez habilitée : sinon, la collecte vous revient. Au forfait, c’est toujours vous qui déclarez et payez.
Oui
Le voyageur réserve en direct, sans plateforme.
Là, personne ne collecte à votre place : la taxe est perçue par vous, auprès du voyageur, puis reversée à la collectivité aux échéances qu’elle fixe.
Ça dépend
Une famille avec deux enfants mineurs.
Au régime réel, les personnes mineures sont exonérées : vous ne collectez que pour les deux adultes. Au forfait, la question ne se pose pas : l’assiette est la capacité d’accueil du logement, pas les personnes réellement présentes.
Oui
Mon logement n’est pas classé.
La taxe est due, mais son calcul change : un taux voté entre 1 % et 5 % du prix de la nuitée hors taxes par personne, plafonné au tarif le plus élevé voté par votre commune (4,90 € au plus en 2026), taxes additionnelles en sus. Faire classer le logement fait basculer sur un tarif fixe, souvent plus faible sur les nuitées chères.
Ça dépend
Ma commune est au forfait.
Au forfait, la taxe dépend de la capacité d’accueil du logement et non de son occupation réelle, avec un abattement fixé par la commune entre 10 % et 80 %. C’est vous qui la déclarez et la payez, sans la collecter nuitée par nuitée ; la répercuter dans votre prix est possible, pas obligatoire.
Erreurs fréquentes
Collecter deux fois, ou pas du tout
Loueur non professionnel, paiement encaissé par la plateforme : elle collecte et reverse, ne percevez pas la taxe une seconde fois. Loueur professionnel sans habilitation : la collecte vous revient, et ne pas percevoir la taxe est passible d’une amende de 750 € à 2 500 €.
Appliquer un vieux barème
Les tarifs changent chaque année et d’une commune à l’autre : vérifiez celui en vigueur.
Oublier l’affichage
Le tarif applicable doit être affiché chez l’hébergeur et en mairie.
Votre checklist.
- Identifier le régime de votre commune (réel ou forfait)
- Vérifier le barème en vigueur sur taxesejour.impots.gouv.fr
- Ne pas collecter si la plateforme collecte déjà
- Afficher le tarif applicable
- Déclarer aux échéances de la collectivité
Questions fréquentes
Airbnb collecte-t-il la taxe de séjour à ma place ?
Si vous louez en tant que particulier (loueur non professionnel) et que la plateforme encaisse le paiement, oui : elle collecte et reverse la taxe à votre place. Si vous êtes loueur professionnel, elle ne le fait que si vous l’y avez habilitée : sinon, la collecte vous revient. Au forfait, c’est toujours vous qui déclarez et payez.
Les enfants paient-ils la taxe de séjour ?
Au régime réel, non : les personnes mineures sont exonérées. Au forfait, la taxe se calcule sur la capacité d’accueil, pas sur les personnes présentes.
Où trouver le tarif de la taxe de séjour de ma commune ?
Sur taxesejour.impots.gouv.fr, commune par commune.