Assurance location saisonnière : les garanties
Il n’existe pas d’obligation légale d’assurance pour un meublé de tourisme destiné à la location saisonnière. Ni de votre côté, ni de celui du voyageur : l’obligation d’assurance du locataire vient de la loi du 6 juillet 1989 (celle qui encadre les baux d’habitation), qui ne s’applique pas ici. Une exception, qui ne tient pas à la location : en copropriété, chaque copropriétaire, occupant ou non, doit s’assurer en responsabilité civile. C’est vivement recommandé pour les deux parties, et le vrai risque n’est pas l’absence de contrat, c’est un contrat qui exclut la location.
- 0 obligation
- propre à la location saisonnière, sauf en copropriété
- Villégiature
- la garantie côté voyageur
- Déclarer
- louer change la nature du risque
Ce que la loi n’exige pas
L’administration est explicite : il n’existe pas d’obligation légale d’assurance pour un meublé de tourisme destiné à la location saisonnière. Cette absence ne vaut que pour la location : en copropriété, chaque copropriétaire est tenu de s’assurer contre les risques de responsabilité civile, qu’il soit occupant ou non (article 9-1 de la loi du 10 juillet 1965 (nouvel onglet)), et donc qu’il loue ou non.
L’obligation d’assurance qui pèse sur un locataire ordinaire découle de la loi du 6 juillet 1989, dont l’article 2 (nouvel onglet) écarte les locations qui ne sont pas la résidence principale. Un voyageur en séjour n’a donc aucune attestation (le justificatif remis par son assureur) à vous fournir, sauf si votre contrat l’exige : ce que rien ne vous interdit de prévoir.
Absence d’obligation ne veut pas dire absence de responsabilité : le voyageur reste responsable des dommages qu’il cause, et vous des dommages causés par le logement. Ce que l’assurance change, c’est qui paie quand la somme dépasse ce que la personne peut assumer.
L’angle mort : votre contrat ne connaît peut-être pas la location
C’est le point qui coûte cher. Un contrat multirisque habitation (l’assurance habituelle d’un logement) souscrit pour une résidence secondaire couvre un usage privé. Dès lors que le bien est loué à des tiers de façon régulière, le risque n’est plus le même : occupation par des inconnus, rotation, activité commerciale pour le fisc.
Beaucoup de contrats prévoient ce cas, certains l’excluent, d’autres le plafonnent. Le seul moyen de savoir est de le déclarer à son assureur et d’obtenir sa réponse par écrit. Une sinistralité (un dommage à indemniser) découverte après coup, sur un usage non déclaré, se règle rarement en votre faveur.
La même vérification vaut pour la copropriété et pour un éventuel prêt en cours : ce sont trois contrats différents, et la location peut heurter chacun.
Les trois garanties dont on parle
 (agrandir)
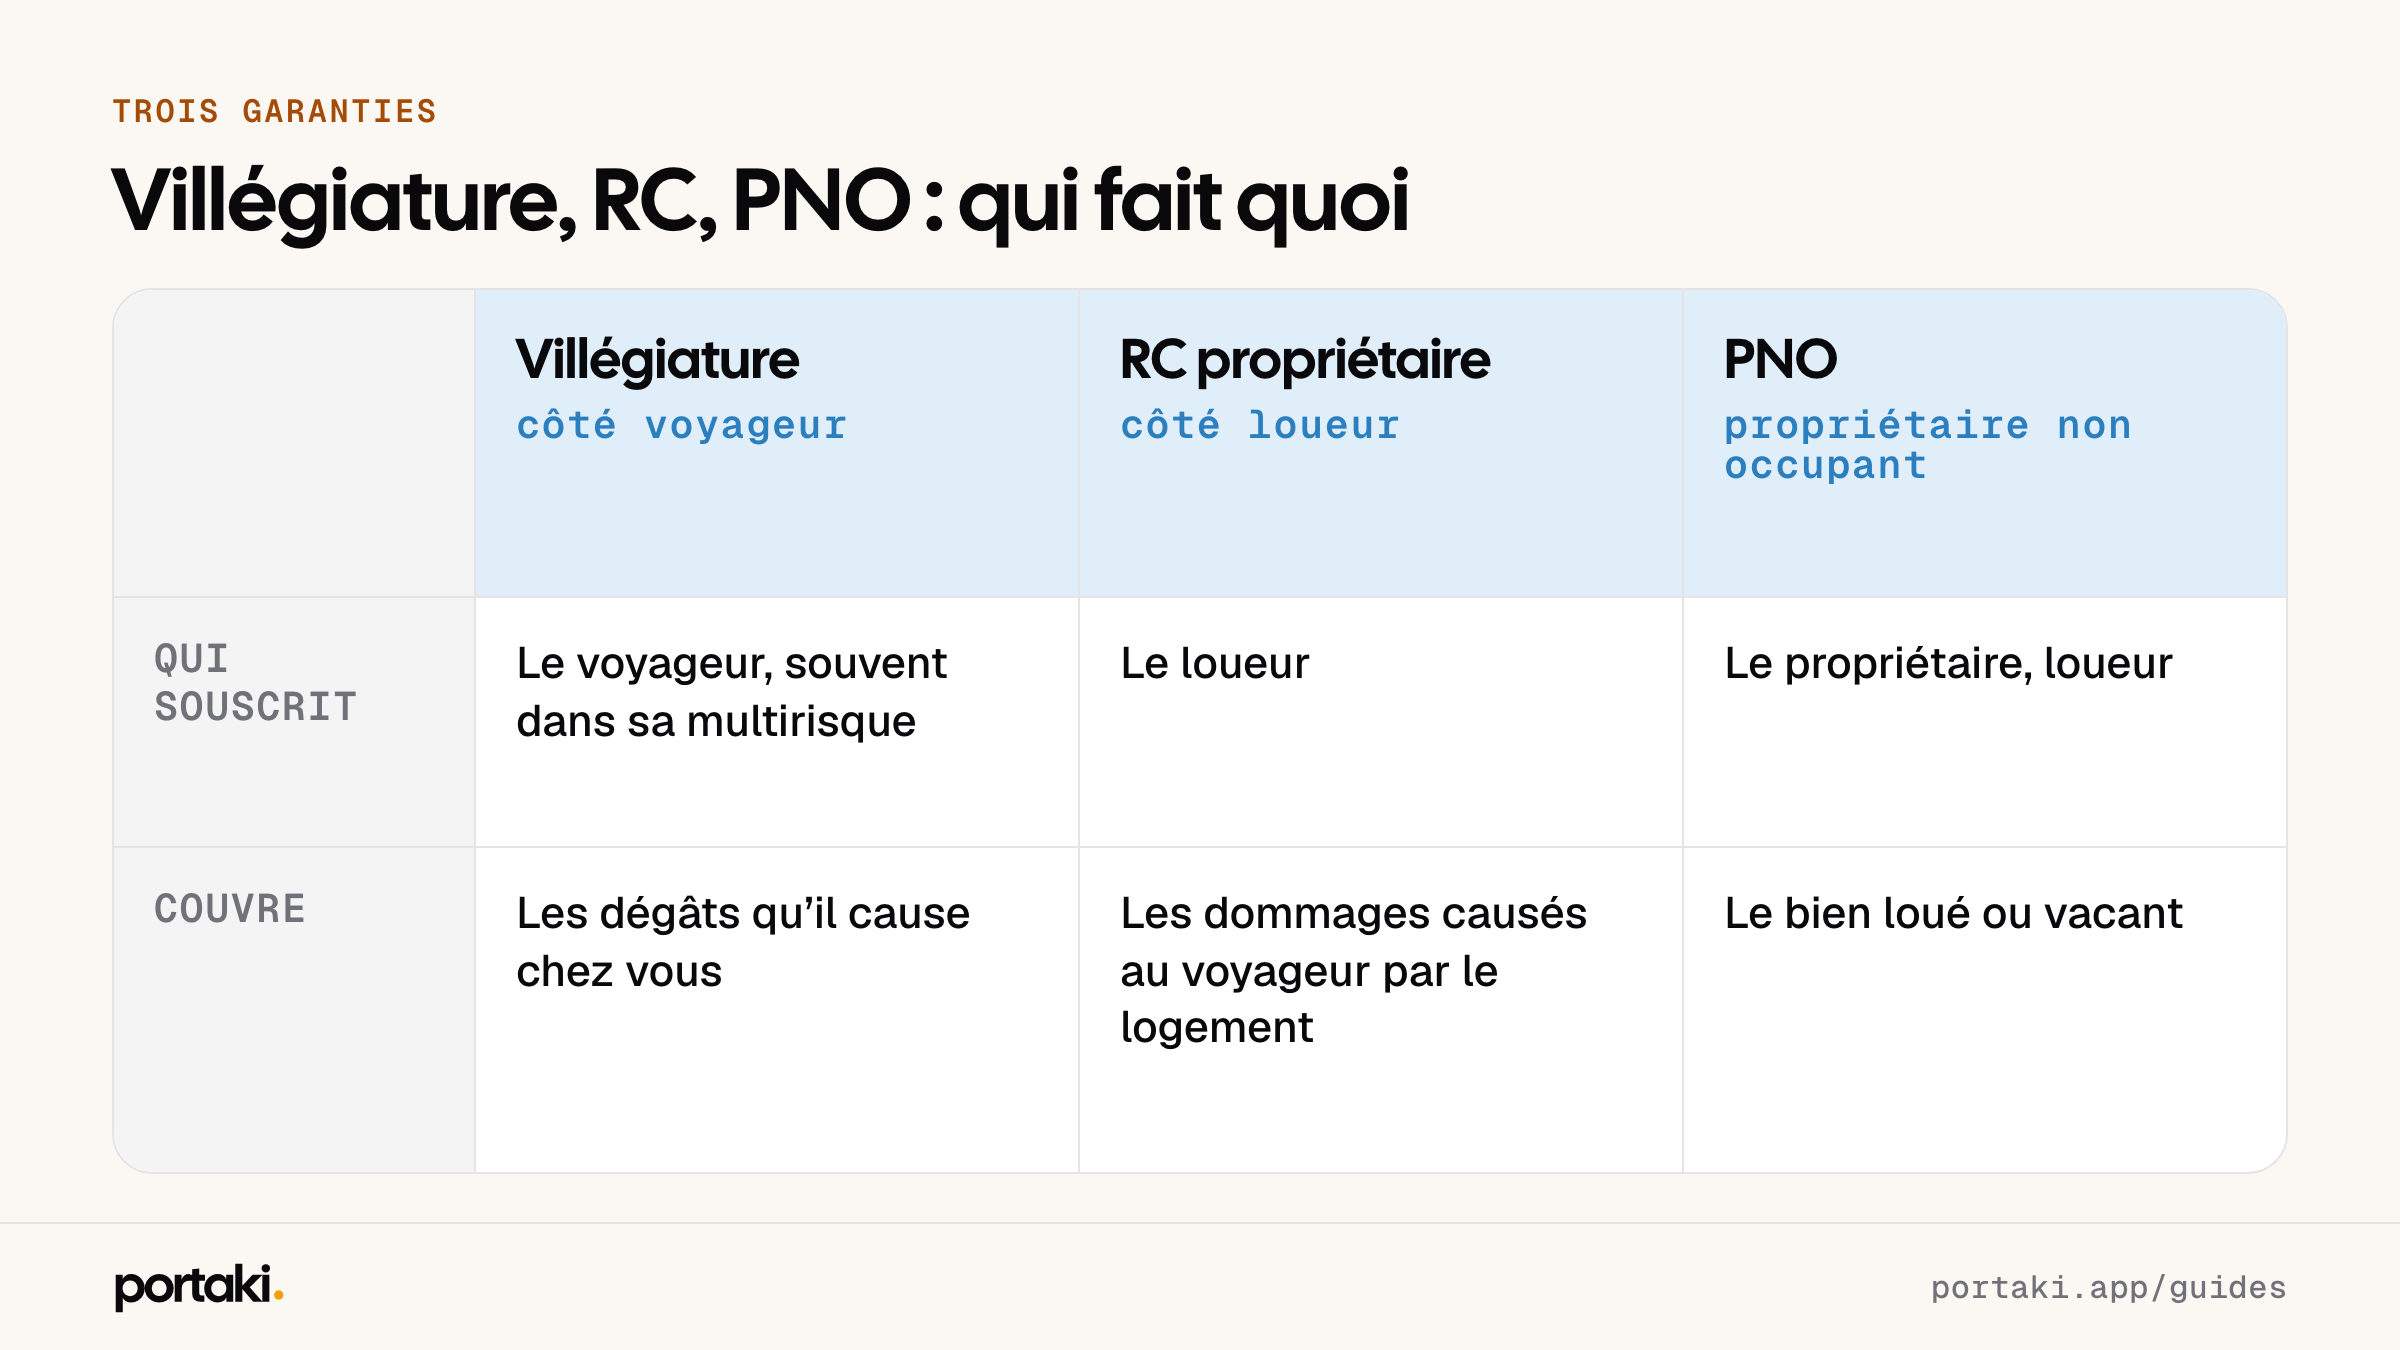
La garantie villégiature, côté voyageur : elle est souvent incluse dans une multirisque habitation et couvre la responsabilité de l’assuré dans un logement occupé temporairement. C’est elle qu’on invoque quand un voyageur cause un dégât des eaux chez vous. Sa présence et son plafond dépendent de son contrat, pas du vôtre.
La responsabilité civile du propriétaire, côté vous : elle couvre les dommages causés au voyageur par le logement lui-même, une rambarde qui cède, une installation défaillante.
La garantie propriétaire non occupant (PNO) : elle couvre le bien contre les risques classiques (incendie, dégât des eaux, catastrophe naturelle) et sert surtout quand il est vacant entre deux locations. Selon service-public.gouv.fr (fiche F2721), elle ne couvre pas les dommages causés par le locataire, ni ceux qu’il cause aux voisins ou à des tiers : pour eux, il faut une assurance étendue au locataire, ou l’assurance responsabilité spéciale villégiature que le propriétaire peut souscrire. Elle n’est obligatoire qu’en copropriété, au titre de la responsabilité civile du copropriétaire.
Ce qu’il est raisonnable de faire
Trois gestes suffisent à couvrir l’essentiel. Déclarer l’activité de location à votre assureur et conserver sa réponse écrite. Vérifier que votre responsabilité civile de propriétaire joue pendant les séjours. Et écrire au contrat ce que vous attendez du voyageur (attestation d’assurance ou non) plutôt que de le supposer.
Si vous passez par une plateforme, regardez ce que couvre sa propre protection : elle existe, elle a des plafonds et des exclusions, et elle intervient généralement après votre assurance, pas à sa place.
Votre situation, précisément.
Ça dépend
Dois-je exiger une attestation d’assurance du voyageur ?
Aucun texte ne l’impose, mais rien ne vous empêche de le prévoir au contrat. Exigez-la avant la réservation si vous y tenez : réclamée à l’arrivée, elle n’a plus d’effet utile.
Ça dépend
Ma multirisque habitation couvre-t-elle mes locations ?
Cela dépend entièrement de votre contrat. Un usage locatif non déclaré est le motif d’exclusion le plus courant : posez la question par écrit et gardez la réponse.
Oui
Le voyageur casse une vitre pendant son séjour.
Sa responsabilité est engagée, et sa garantie villégiature joue si son contrat en comporte une. À défaut, le dépôt de garantie et, au-delà, une action contre lui restent vos recours.
Ça dépend
Un dégât des eaux part de chez moi vers le voisin, logement loué.
Si la fuite vient du logement lui-même, c’est votre responsabilité de propriétaire, et une PNO peut la couvrir. Si c’est le voyageur qui l’a causée, la PNO ne joue pas : selon service-public.gouv.fr (F2721), elle ne couvre pas les dommages causés par le locataire, ni ceux qu’il cause aux voisins. Il faut alors une assurance étendue au locataire, une responsabilité spéciale villégiature, ou la garantie villégiature du voyageur. Si votre contrat exclut l’usage locatif, la couverture peut être refusée.
Oui
Mon logement est en copropriété.
Une assurance de responsabilité civile est obligatoire pour tout copropriétaire, loueur ou non. Vérifiez qu’elle est bien souscrite au titre d’un bien loué.
Erreurs fréquentes
Supposer que le voyageur est assuré
Aucune obligation ne lui incombe ici, et beaucoup de contrats étrangers ne comportent pas de garantie villégiature. La supposition est le point de départ de la plupart des mauvaises surprises.
Ne pas déclarer la location à son assureur
C’est le motif d’exclusion le plus fréquent. Un sinistre important sur un usage non déclaré peut n’être pas couvert du tout.
Compter sur la protection de la plateforme
Elle a des plafonds, des exclusions et des délais, et intervient le plus souvent après votre propre assurance. Elle complète, elle ne remplace pas.
Confondre dépôt de garantie et assurance
Le dépôt couvre de petites dégradations. Un sinistre sérieux le dépasse largement, et ce n’est pas sa fonction.
Votre checklist.
- L’activité de location déclarée à l’assureur, par écrit
- Sa réponse conservée avec le contrat
- Une responsabilité civile de propriétaire qui joue pendant les séjours
- Une PNO si le bien est loué ou vacant, en sachant qu’elle ne couvre pas les dommages causés par le voyageur
- L’assurance de copropriétaire vérifiée, le cas échéant
- Ce que vous attendez du voyageur, écrit au contrat
- Les plafonds et exclusions de la plateforme, lus une fois
Questions fréquentes
Une assurance location saisonnière est-elle obligatoire ?
Pas au titre de la location : il n’existe pas d’obligation légale d’assurance pour un meublé de tourisme destiné à la location saisonnière, ni pour le loueur ni pour le voyageur. Sauf en copropriété, où tout copropriétaire, occupant ou non, doit être assuré en responsabilité civile. L’assurance reste vivement recommandée pour les deux parties.
Le voyageur doit-il fournir une attestation d’assurance ?
Aucun texte ne l’impose : l’obligation d’assurance du locataire vient de la loi du 6 juillet 1989, qui ne s’applique pas aux locations saisonnières. Vous pouvez toutefois l’exiger par une clause du contrat, à condition de l’annoncer avant la réservation.
Qu’est-ce que la garantie villégiature ?
C’est la garantie qui couvre la responsabilité d’un assuré dans un logement qu’il occupe temporairement. Elle est souvent incluse dans une multirisque habitation, mais sa présence et son plafond dépendent du contrat du voyageur.
Faut-il déclarer à son assureur qu’on loue en saisonnier ?
Oui, c’est le geste le plus important du sujet. Un usage locatif non déclaré est un motif d’exclusion courant : un contrat souscrit pour un usage privé ne couvre pas nécessairement l’occupation par des tiers.